


金融のSEO対策とは、住宅の購入や老後の備えなど、お金の悩みを検索した人に、金融機関の公式サイトを見つけて相談や申し込みをしてもらうための取り組みです。
金融は検索エンジンが信頼性を特に重く見る分野で、商品の条件と前提を正確に示すことが成果を分けます。本記事では、その施策と広告の法令、審査を踏まえた進め方を解説します。
この記事でわかること
- お金の検索が、生活の出来事から始まる理由と、YMYLの考え方
- 商品ページ・シミュレーション・解説記事など、相談と申し込みを増やす6つの施策
- 金融商品取引法・貸金業法・保険業法から見た、Webの表示の注意点
- 検索広告とSEOを、検索の温度で使い分ける方法
- 商品部門・監修者・審査担当と進める最初の3か月と、よくある質問
なお、金融機関のサイトから相談や申し込みが増えずに悩んでいる方は、カルテットコミュニケーションズのSEOコンサルティングの無料相談もご活用ください。
扱う商品と社内の審査の流れを伺い、検索広告もあわせて、最初に整えるページを一緒に決めます。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。
金融のSEO対策とは?お金の検索とYMYLの考え方
この章でわかること
- 定義①|お金の検索は、生活の出来事から始まる
- 定義②|金融はGoogleがYMYLとして扱う分野
- 定義③|比較サイトやアフィリエイトの記事と同じ結果に並ぶ
- 定義④|業態によって、狙う検索と守るルールが変わる
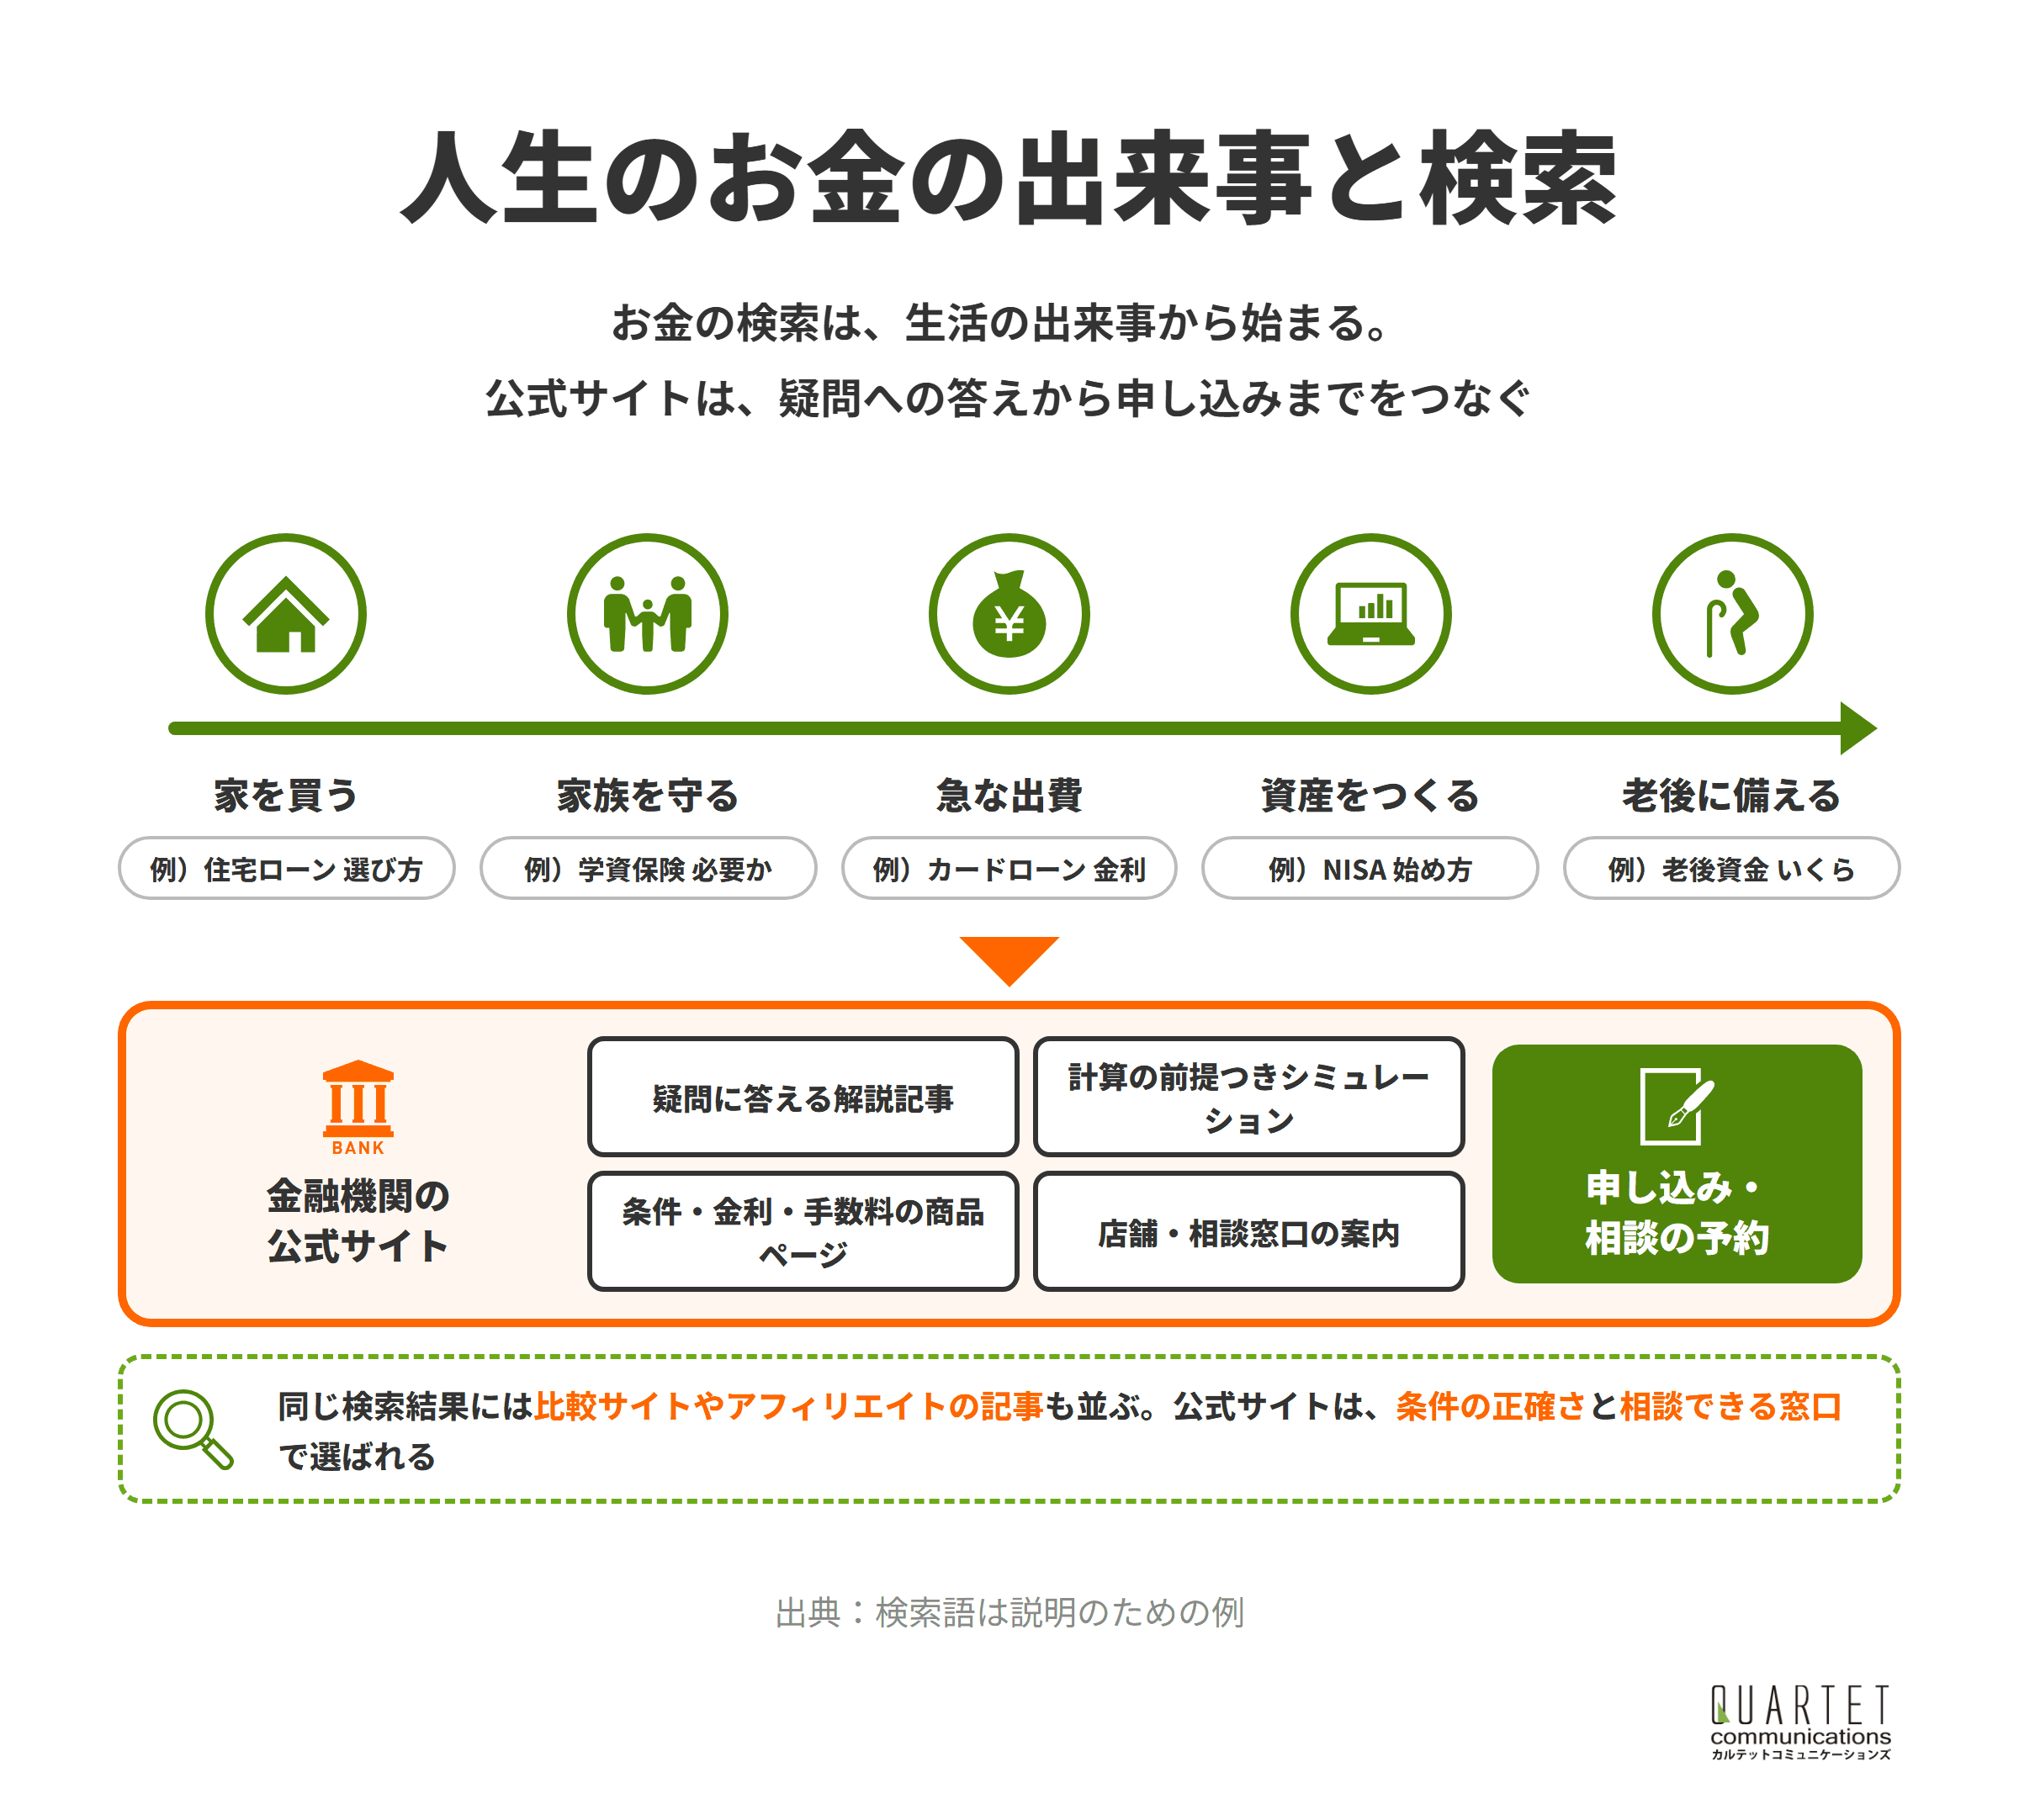
銀行、証券、保険、カードローンなどの金融の商品は、多くの人にとって、日ごろから比べ慣れたものではありません。
そのため検索の言葉は、商品の名前よりも、目の前の出来事や不安から始まります。
定義①|お金の検索は、生活の出来事から始まる
家を買う人は「住宅ローン 変動 固定 どっち」、子どもが生まれた家族は「学資保険 必要か」のように、出来事に疑問の言葉を足して調べます。
老後に備える人なら「老後資金 いくら」、投資を始めたい人なら「NISA 始め方」と、出来事ごとに言葉が変わります。
この段階では、まだ金融機関も商品も決めていない人が多くいます。
出来事ごとの疑問に答えるページが、金融機関のサイトの入口になります。
定義②|金融はGoogleがYMYLとして扱う分野
YMYLとは「Your Money or Your Life」の略で、人の健康や安全、経済的な安定に大きく影響するトピックを指すGoogleの用語です。
たとえば、Google のシステムでは、人の健康や安全、経済的安定、社会の福利厚生に大きく影響する可能性のあるトピックについては、E-E-A-T が優れたコンテンツを特に重視します。
引用元:Google検索セントラル「有用で信頼性の高い、ユーザーを第一に考えたコンテンツの作成」
E-E-A-Tは、経験・専門性・権威性・信頼性の頭文字をとった言葉で、詳しくはE-E-A-Tとはで解説しています。
金融の記事は、誰が書き、誰が確かめた情報かを示すことが前提になります。
定義③|比較サイトやアフィリエイトの記事と同じ結果に並ぶ
「住宅ローン 金利 比較」「カードローン おすすめ」のような検索では、比較サイトや個人のブログ、アフィリエイトの記事が上位に並ぶことも少なくありません。
比較サイトは多くの会社の商品を一覧にできる一方で、一つの商品の細かな条件や、相談の窓口までは載せきれません。
公式サイトの強みは、条件の正確さと、問い合わせに答えられる窓口を持っていることです。
公式サイトは、比較サイトが書けない条件の細かさと、相談の窓口で勝負しましょう。
定義④|業態によって、狙う検索と守るルールが変わる
同じ金融でも、業態によって、お客さまが検索する言葉も、守る法令も違います。
| 業態 | 検索のきっかけの例 | 商品ページで問われること |
|---|---|---|
| 銀行 | 住宅の購入・給与の口座 | 金利の種類と優遇の条件 |
| 証券・投資信託 | 資産づくり・NISA | 手数料とリスク |
| 保険 | 出産・病気への備え | 保障の範囲と保険料 |
| カードローン等 | 急な出費 | 金利と返済の方法 |
業態ごとの法令は、のちの章で整理します。
まずは自社の業態と、いちばん問い合わせの多い商品を一つ決めましょう。
金融機関のサイトで相談・申し込みを増やす6つの施策
この章でわかること
- 施策①|商品ページに、金利・手数料・条件を表で示す
- 施策②|シミュレーションには、計算の前提を添える
- 施策③|出来事別の解説記事で、相談の手前の疑問に答える
- 施策④|執筆者・監修者と、情報の基準日を示す
- 施策⑤|店舗・相談窓口は、店舗ページとビジネスプロフィールで伝える
- 施策⑥|用語集とよくある質問で、社内の言葉を言い換える
金融機関のサイトでは、商品の名前やキャンペーンの案内が目立つ一方で、条件の詳しい説明はPDFの資料に回されていることがあります。
検索から来た人が知りたいことに、ページの本文で先に答えておくと、比べられたときに選ばれやすくなります。
施策①|商品ページに、金利・手数料・条件を表で示す
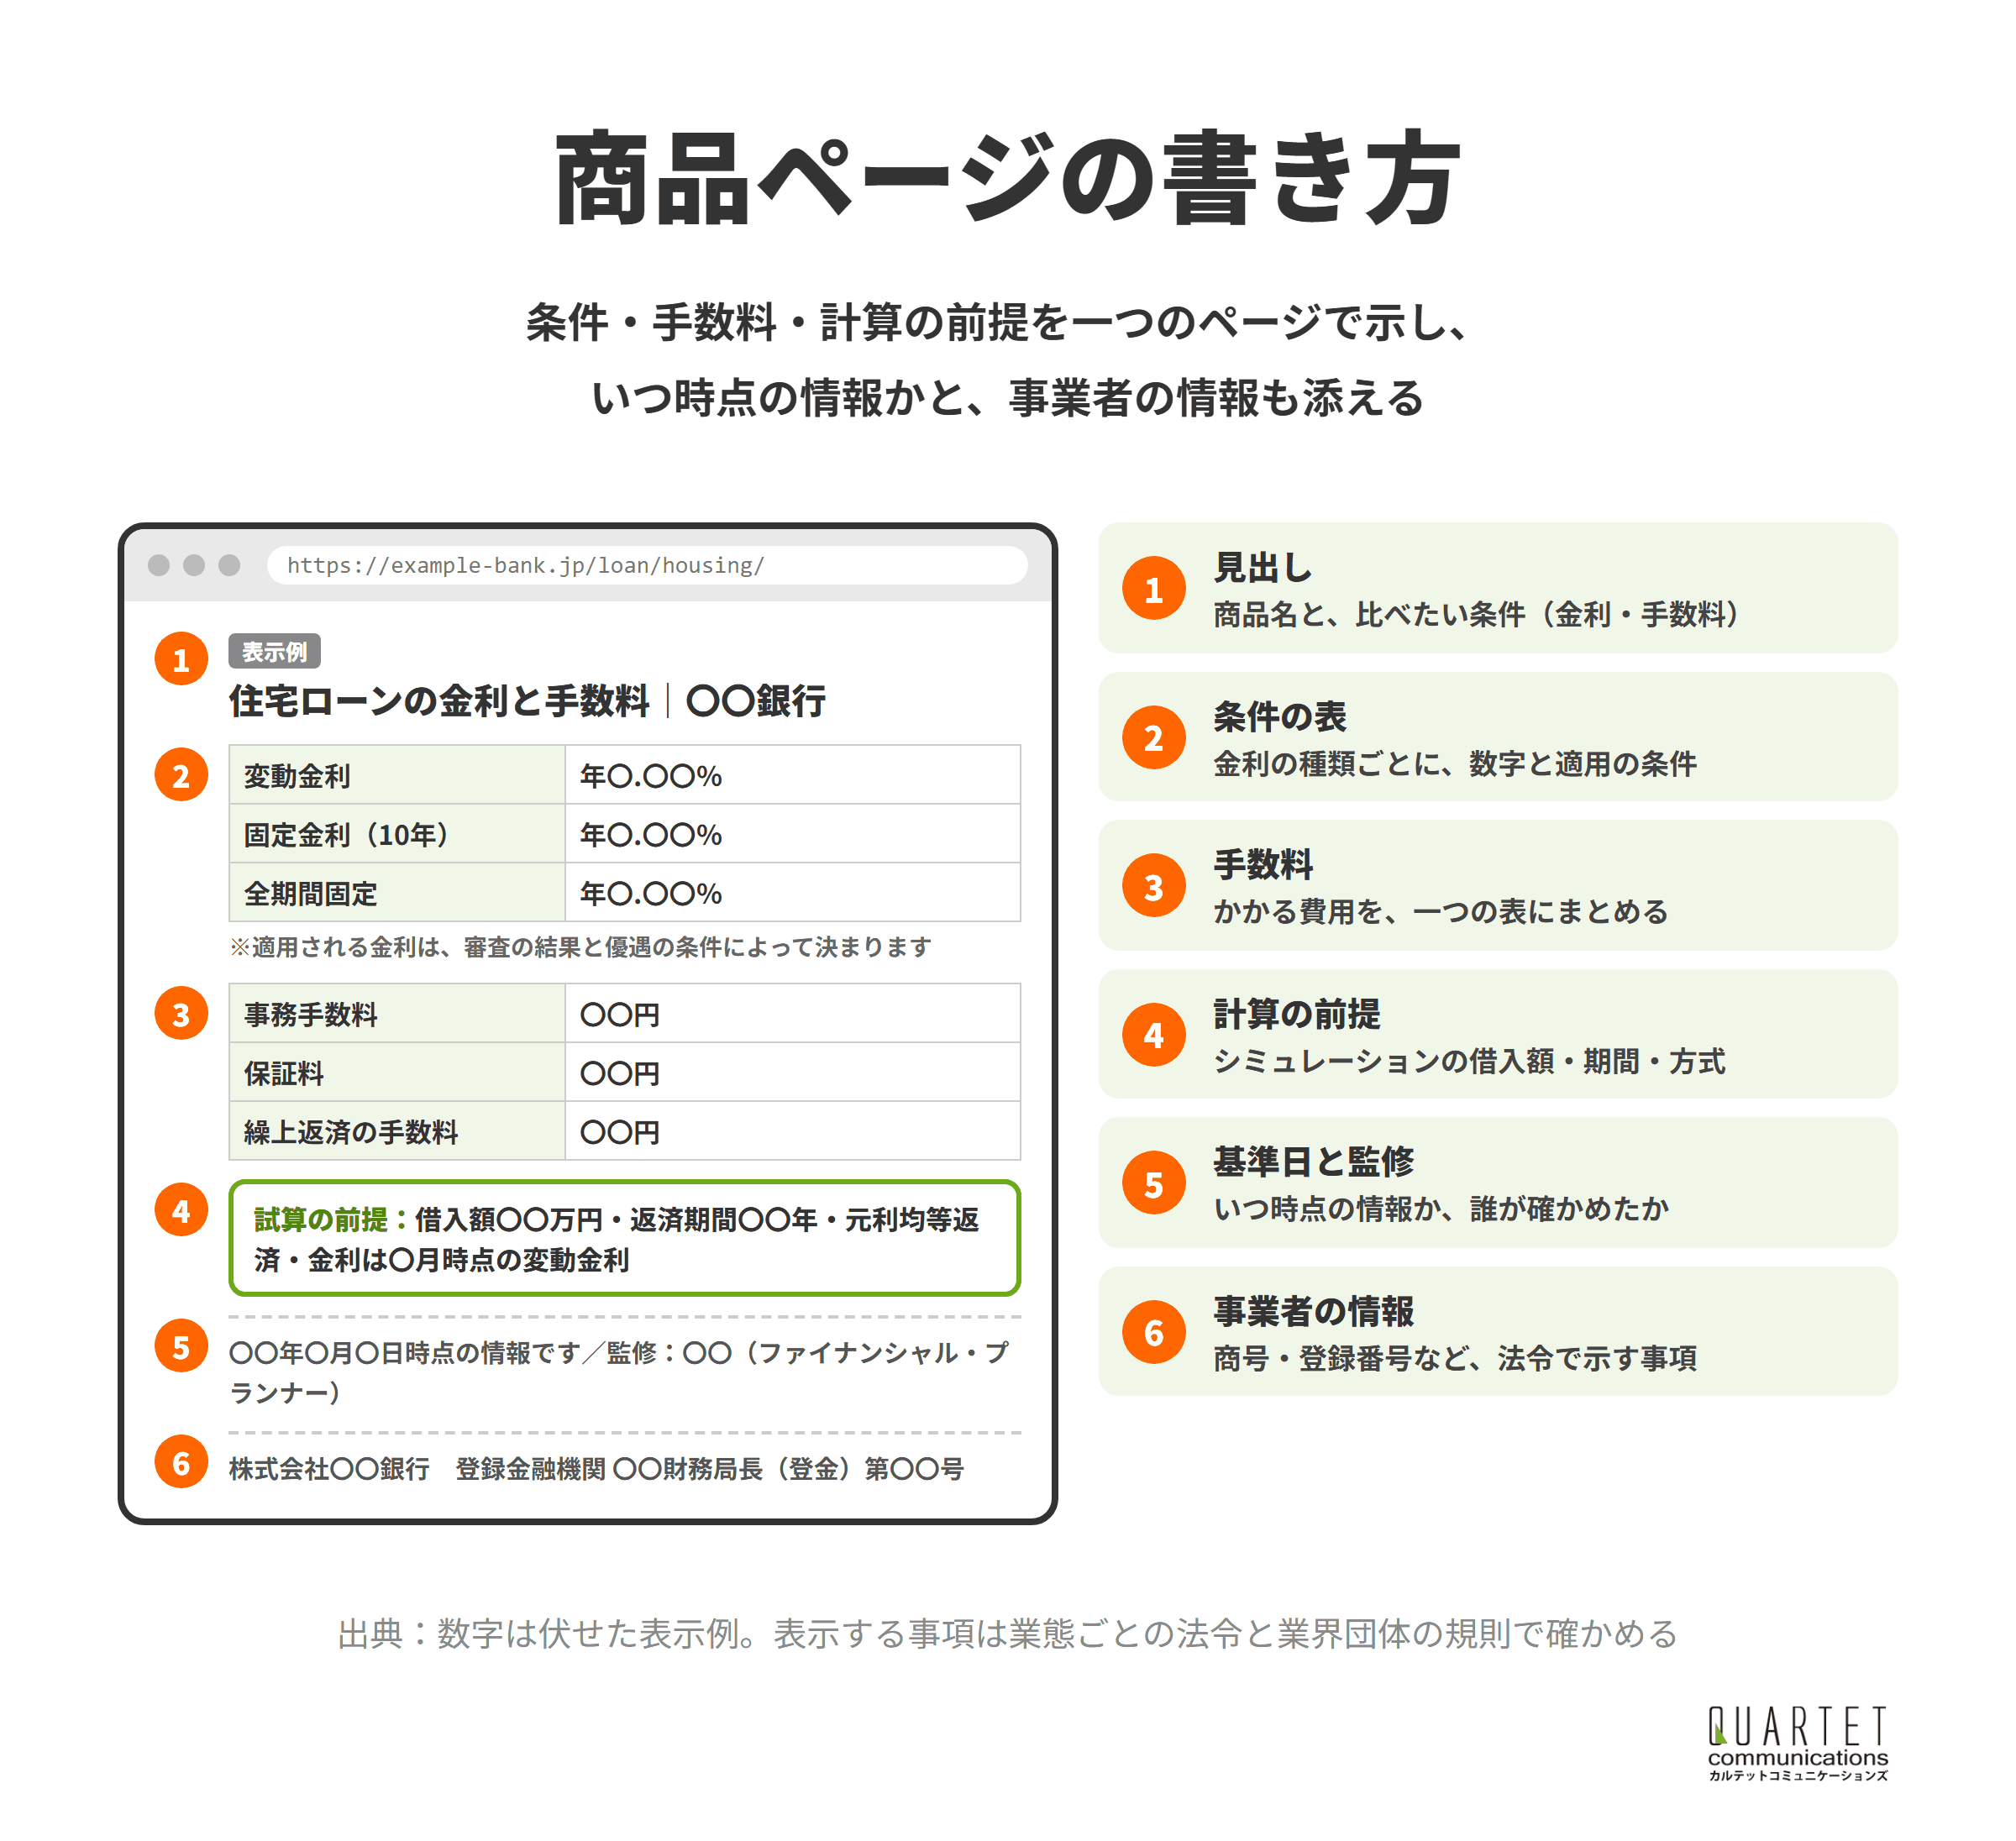
商品ページには、金利の種類ごとの数字、適用の条件、手数料を、表にまとめて載せます。
「最大〇%優遇」のような目立つ数字だけでなく、どんな条件で優遇されるのか、審査の結果で金利が変わるのかも同じ画面に書きます。
PDFの資料にしか載っていない条件をページの本文にも書き出すと、検索から来た人がその場で確かめられます。
商品ページの冒頭で、金利・手数料・条件をひと目で比べられるようにしましょう。
施策②|シミュレーションには、計算の前提を添える
住宅ローンの返済額や、積立の将来の金額を試算できるシミュレーションは、検索から来た人が自分の場合を確かめられる便利な機能です。
結果の数字だけを大きく見せず、借入額・期間・返済方式・金利の時点など、計算の前提を結果のすぐ近くに書きます。
投資の試算では、想定した利回りが将来を約束するものではないことも、あわせて示します。
シミュレーションの結果の近くに、計算の前提を書いておきましょう。
施策③|出来事別の解説記事で、相談の手前の疑問に答える
「住宅ローン 変動 固定 どっち」「保険 見直し タイミング」のような疑問には、解説記事で答えます。
記事では、どちらがよいかを言い切るより、判断の基準と、自分の場合に当てはめる手順を示すほうが、読む人の役に立ちます。
記事の最後には、相談の窓口や関連する商品ページへの案内を置き、読んだ人が次に進めるようにします。
解説記事は、判断の基準を示し、相談の窓口へつなぐ形で書きましょう。
施策④|執筆者・監修者と、情報の基準日を示す
金融の記事では、誰が書き、誰が内容を確かめたのかを、記事の冒頭か末尾に示します。
ファイナンシャル・プランナーなどの資格を持つ社員や外部の専門家が監修した場合は、氏名と資格、確かめた範囲を書きます。
金利や制度は変わるため、「〇年〇月〇日時点の情報です」と基準日を示し、変わったときに更新する担当も決めておきます。
記事ごとに、執筆者・監修者・基準日の3点を示しましょう。
施策⑤|店舗・相談窓口は、店舗ページとビジネスプロフィールで伝える
「地域名 住宅ローン 相談」のような検索では、地図の結果に金融機関の店舗が表示されることもあります。
ローカル検索結果は、主に関連性、距離、知名度に基づいて表示されます。これらの要素を組み合わせて、最適な検索結果が表示されます。
引用元:Google ビジネス プロフィール ヘルプ「Google のローカル検索結果のランキングを改善するヒント」
店舗ごとのページには、住所、営業時間、相談の予約の方法、駐車場、相談できる商品を載せ、ビジネスプロフィールと同じ書き方でそろえます。
店舗のページとビジネスプロフィールで、相談できる商品と予約の方法をそろえましょう。
施策⑥|用語集とよくある質問で、社内の言葉を言い換える
金融機関の中では当たり前の「繰上返済」「元利均等」「基準価額」のような言葉も、お客さまには難しく感じられます。
よくある質問と用語集のページで、難しい言葉をやさしく言い換え、商品ページや記事からリンクします。
コールセンターや窓口でよく聞かれる質問をそのまま見出しにすると、検索される言葉とも重なります。
窓口でよく受ける質問を集め、やさしい言葉の答えをページにしましょう。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。
金融機関がWebの表示で守る法令と業界のルール
この章でわかること
- ルール①|投資の広告は、利益の見込みを誇大にしない
- ルール②|貸付けの広告は、金利や条件を有利に見せない
- ルール③|保険の比較は、誤解させる見せ方をしない
- ルール④|業界団体の規則と、社内の審査を通す
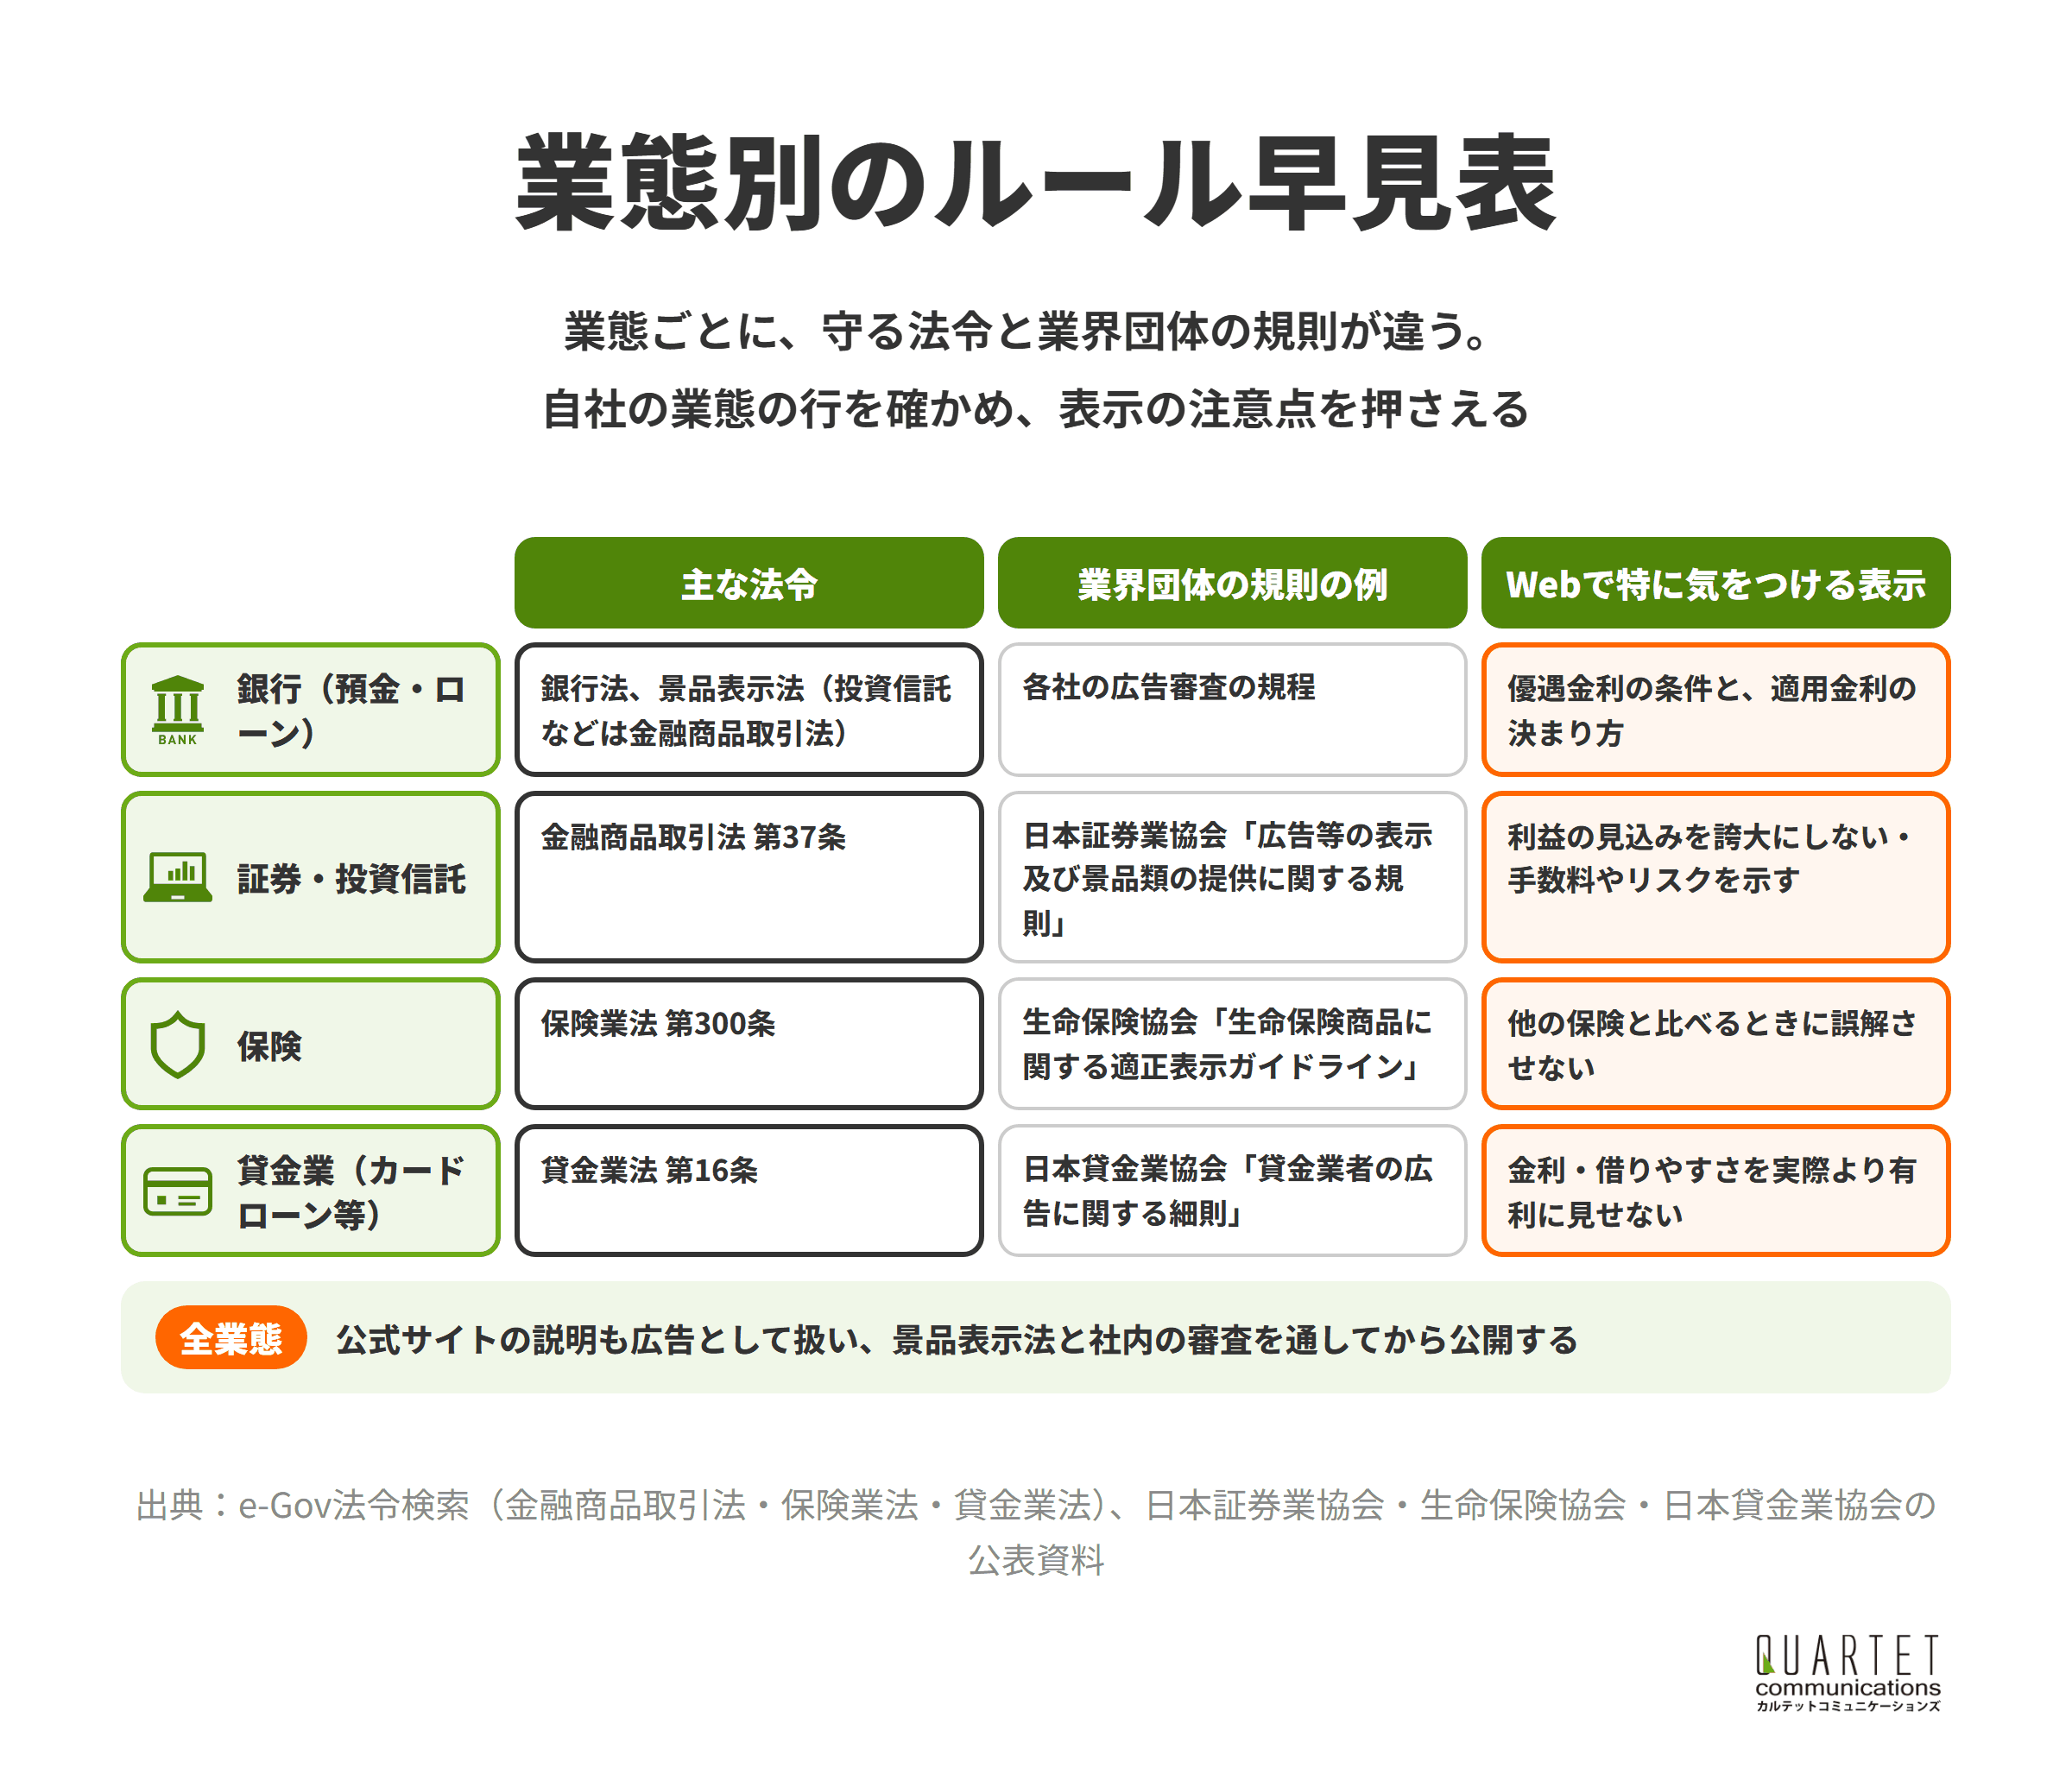
金融機関の公式サイトの商品説明や解説記事も、業態ごとの法令で広告として扱われることがあります。
SEOのために書く記事でも、商品に触れる部分は、広告と同じ目で確かめてから公開します。
ルール①|投資の広告は、利益の見込みを誇大にしない
証券会社や、投資信託を販売する銀行などの金融商品取引業者等は、広告の表示について、金融商品取引法の定めを守ります。
金融商品取引業者等は、その行う金融商品取引業に関して広告その他これに類似するものとして内閣府令で定める行為をするときは、(中略)利益の見込みその他内閣府令で定める事項について、著しく事実に相違する表示をし、又は著しく人を誤認させるような表示をしてはならない。
引用元:金融商品取引法 第37条第2項(e-Gov法令検索)
同じ条の第1項では、商号や登録番号などを広告に表示することも定められています。
将来の運用の成果を約束するような書き方や、利益の面だけを大きく見せる書き方は避けます。
投資の記事では、利益の見込みとあわせて、手数料とリスクを同じ重さで示しましょう。
ルール②|貸付けの広告は、金利や条件を有利に見せない
カードローンや消費者金融などの貸金業者は、広告での金利や条件の示し方について、貸金業法の定めを守ります。
貸金業者は、その貸金業の業務に関して広告又は勧誘をするときは、貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示若しくは説明をしてはならない。
引用元:貸金業法 第16条第1項(e-Gov法令検索)
同じ条の第2項では、借入れが容易であることを過度に強調して、借入意欲をそそるような表示や説明も禁じられています。
借りやすさを強調するより、金利と返済の条件をわかりやすく示しましょう。
ルール③|保険の比較は、誤解させる見せ方をしない
保険会社や保険代理店は、保険の募集にかかわる行為について、保険業法の禁止行為を守ります。
保険契約者若しくは被保険者又は不特定の者に対して、一の保険契約の契約内容につき他の保険契約の契約内容と比較した事項であって誤解させるおそれのあるものを告げ、又は表示する行為
引用元:保険業法 第300条第1項第6号(e-Gov法令検索)
自社の保険と他社の保険を比べる記事を書くときは、比べる項目を公平にそろえ、都合のよい項目だけを並べないようにします。
保険を比べる記事は、比べる項目と条件をそろえてから公開しましょう。
ルール④|業界団体の規則と、社内の審査を通す
法令に加えて、日本証券業協会、生命保険協会、日本貸金業協会などの業界団体も、広告の表示について規則やガイドラインを定めています。
多くの金融機関には、広告の内容を公開の前に確かめる社内の審査の仕組みがあり、Webの記事もその対象にします。
審査に時間がかかることを見越して、公開の予定を組んでおくことが、SEOを続けるうえでの現実的な工夫です。
Webの記事も広告と同じ審査の流れに乗せ、公開の予定は審査の日数から逆算しましょう。
金融のSEOでやってはいけないこと
この章でわかること
- NG①|体験談やランキングを、根拠なく作る
- NG②|アフィリエイトの記事を、任せきりにする
- NG③|古い金利や制度のページを残したままにする
- NG④|AIで解説記事を大量に作る
金融の検索で上位を急ぐと、ほかの業種より大きなリスクを抱えることになります。
お客さまの判断を誤らせるおそれのあるやり方は、検索の評価だけでなく、法令や業界の規則の面でも問題になりかねません。
NG①|体験談やランキングを、根拠なく作る
「利用者の声」や「おすすめランキング」を、実際のお客さまの声や比べた根拠なしに作って載せるのは避けます。
実際にいただいた声を載せる場合も、本人の了解を得たうえで、特別な条件の人の結果を一般的なものと誤解させないように注意します。
体験談やランキングは、根拠と条件を示せるものだけを載せましょう。
NG②|アフィリエイトの記事を、任せきりにする
アフィリエイト広告とは、提携したブログや比較サイトが商品を紹介し、申し込みなどの成果に応じて報酬を受け取る広告の仕組みです。
紹介する側が申し込みを増やそうとして、条件を実際より有利に見せる表現を使ってしまうこともあります。
景品表示法で規制されるのは、広告であって、一般消費者が広告であることを分からないものです。
引用元:消費者庁「令和5年10月1日からステルスマーケティングは景品表示法違反となります。」
同じページでは、広告には企業がインフルエンサー等の第三者に依頼・指示するものも含まれると説明されています。
アフィリエイトを使う場合は、掲載先の表現を定期的に確かめ、広告であることの表示も求めましょう。
NG③|古い金利や制度のページを残したままにする
金利の改定や制度の変更があったのに、古い数字のページや記事が検索に残っていると、読んだ人が誤った条件で判断してしまいます。
金利や手数料を載せたページの一覧を作り、改定のたびに更新するか、終了した商品のページを整理します。
古いページを残すか削除するかの考え方は、古くなった記事、削除する?残す?で解説しています。
金利や制度の改定日に、更新するページの一覧を確かめる習慣をつけましょう。
NG④|AIで解説記事を大量に作る
解説記事を急いで増やそうとして、AIで似た記事を大量に作ると、どの記事も同じような中身になり、事実の誤りも混ざりやすくなります。
Googleは、検索順位の操作を主な目的として大量のページを作ることを、スパムに関するポリシーで禁じています。
AIは構成や下書きの手助けにとどめ、事実の確認と監修は人が行いましょう。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。
検索広告とSEOの使い分け|検索の温度で受け皿を分ける
この章でわかること
- 分担①|申し込みの直前と指名の検索は、広告でも守る
- 分担②|不安や疑問の検索は、解説記事で受ける
- 分担③|検索語句レポートで、記事の題材を見つける
- 分担④|広告とSEOの表現の基準を一つにする
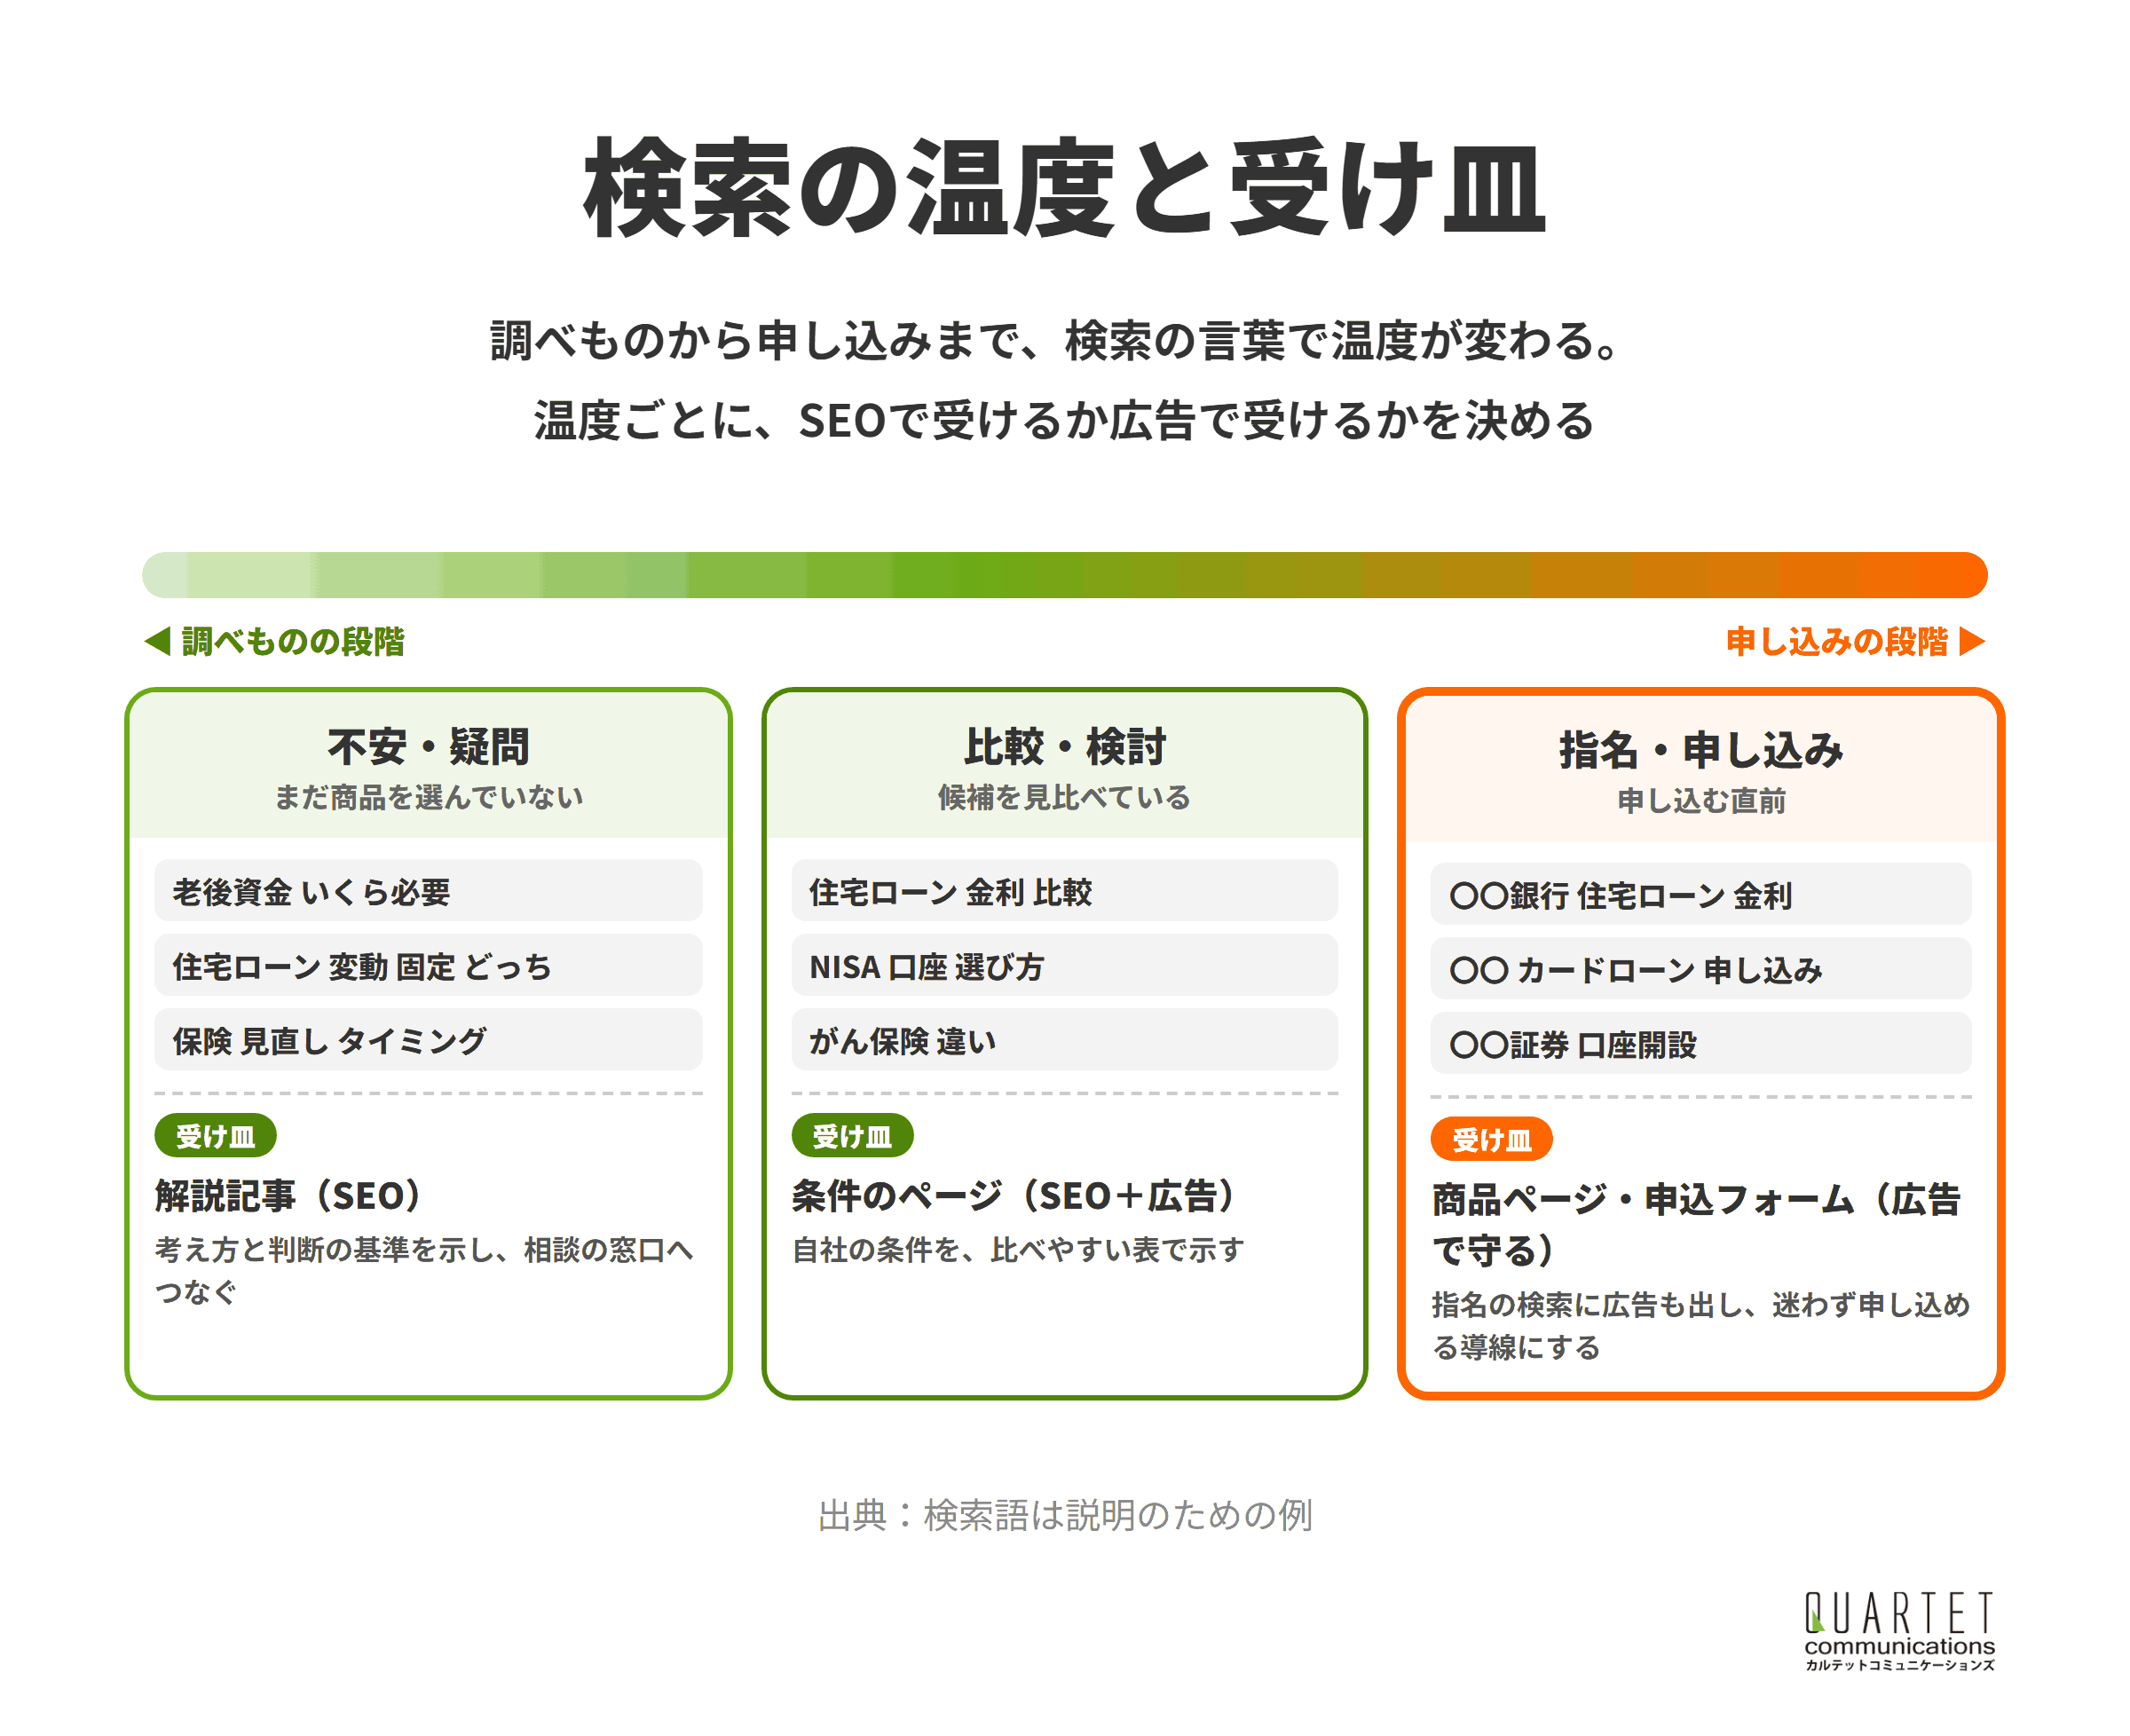
カルテットは検索広告の運用を本業としており、広告とSEOを組み合わせて相談や申し込みの入口を増やす進め方をおすすめしています。
金融の検索は、調べものの段階と申し込みの直前で言葉がはっきり変わるため、受け皿を分けると無駄が減ります。
分担①|申し込みの直前と指名の検索は、広告でも守る
「〇〇銀行 住宅ローン 金利」「〇〇 カードローン 申し込み」のような、社名と商品名を含む検索は、申し込みの直前の人が多く使います。
こうした検索でも比較サイトの広告が上に表示されることがあるため、自社の検索広告で公式サイトへの入口を確保します。
広告とSEOを組み合わせる利点は、リスティング広告とSEOを併用するメリットでも解説しています。
指名と申し込みの直前の検索は、SEOと広告の両方で公式サイトの入口を守りましょう。
分担②|不安や疑問の検索は、解説記事で受ける
「老後資金 いくら必要」「住宅ローン 変動 固定 どっち」のような検索は、まだ商品を選んでいない人が中心です。
広告で申し込みを急がせるより、判断の基準を示す解説記事で受け、相談の窓口や商品ページへつなぐほうが向いています。
調べものの検索は、役に立つ解説記事で受け、相談したいときに思い出してもらいましょう。
分担③|検索語句レポートで、記事の題材を見つける
Google広告の検索語句レポートとは、広告が表示されたときに実際に検索された語を、一覧で確かめられる画面です。
「金利 上がる いつ」「繰上返済 デメリット」のような疑問の語が多ければ、解説記事やよくある質問の題材にします。
反対に、申し込みにつながった語は、商品ページの見出しや本文にも使い、自然検索でも受けられるようにします。
広告の検索語のデータを、SEOで書く記事と、広告で受ける語の仕分けに使いましょう。
分担④|広告とSEOの表現の基準を一つにする
Google広告には金融サービスの広告についてのポリシーがあり、扱う商品や国によって守る条件が定められています。
広告の文で使えない表現はSEOの記事でも使わないと決めておくと、広告とサイトで説明が食い違いません。
広告とSEOをまとめて見直したい場合は、カルテットコミュニケーションズのSEOコンサルティングでもご相談を承っています。
広告とSEOの表現の基準を一つにまとめ、どちらも同じ審査を通しましょう。
Web担当者が最初の3か月でやること
この章でわかること
- 段取り①|1か月目は、商品を1つ選び、質問と審査の流れを確かめる
- 段取り②|2か月目は、商品ページと解説記事を1本ずつ仕上げる
- 段取り③|3か月目は、更新の仕組みと計測を整える
- 段取り④|3か月目に見るのは、順位より記事からの流れ
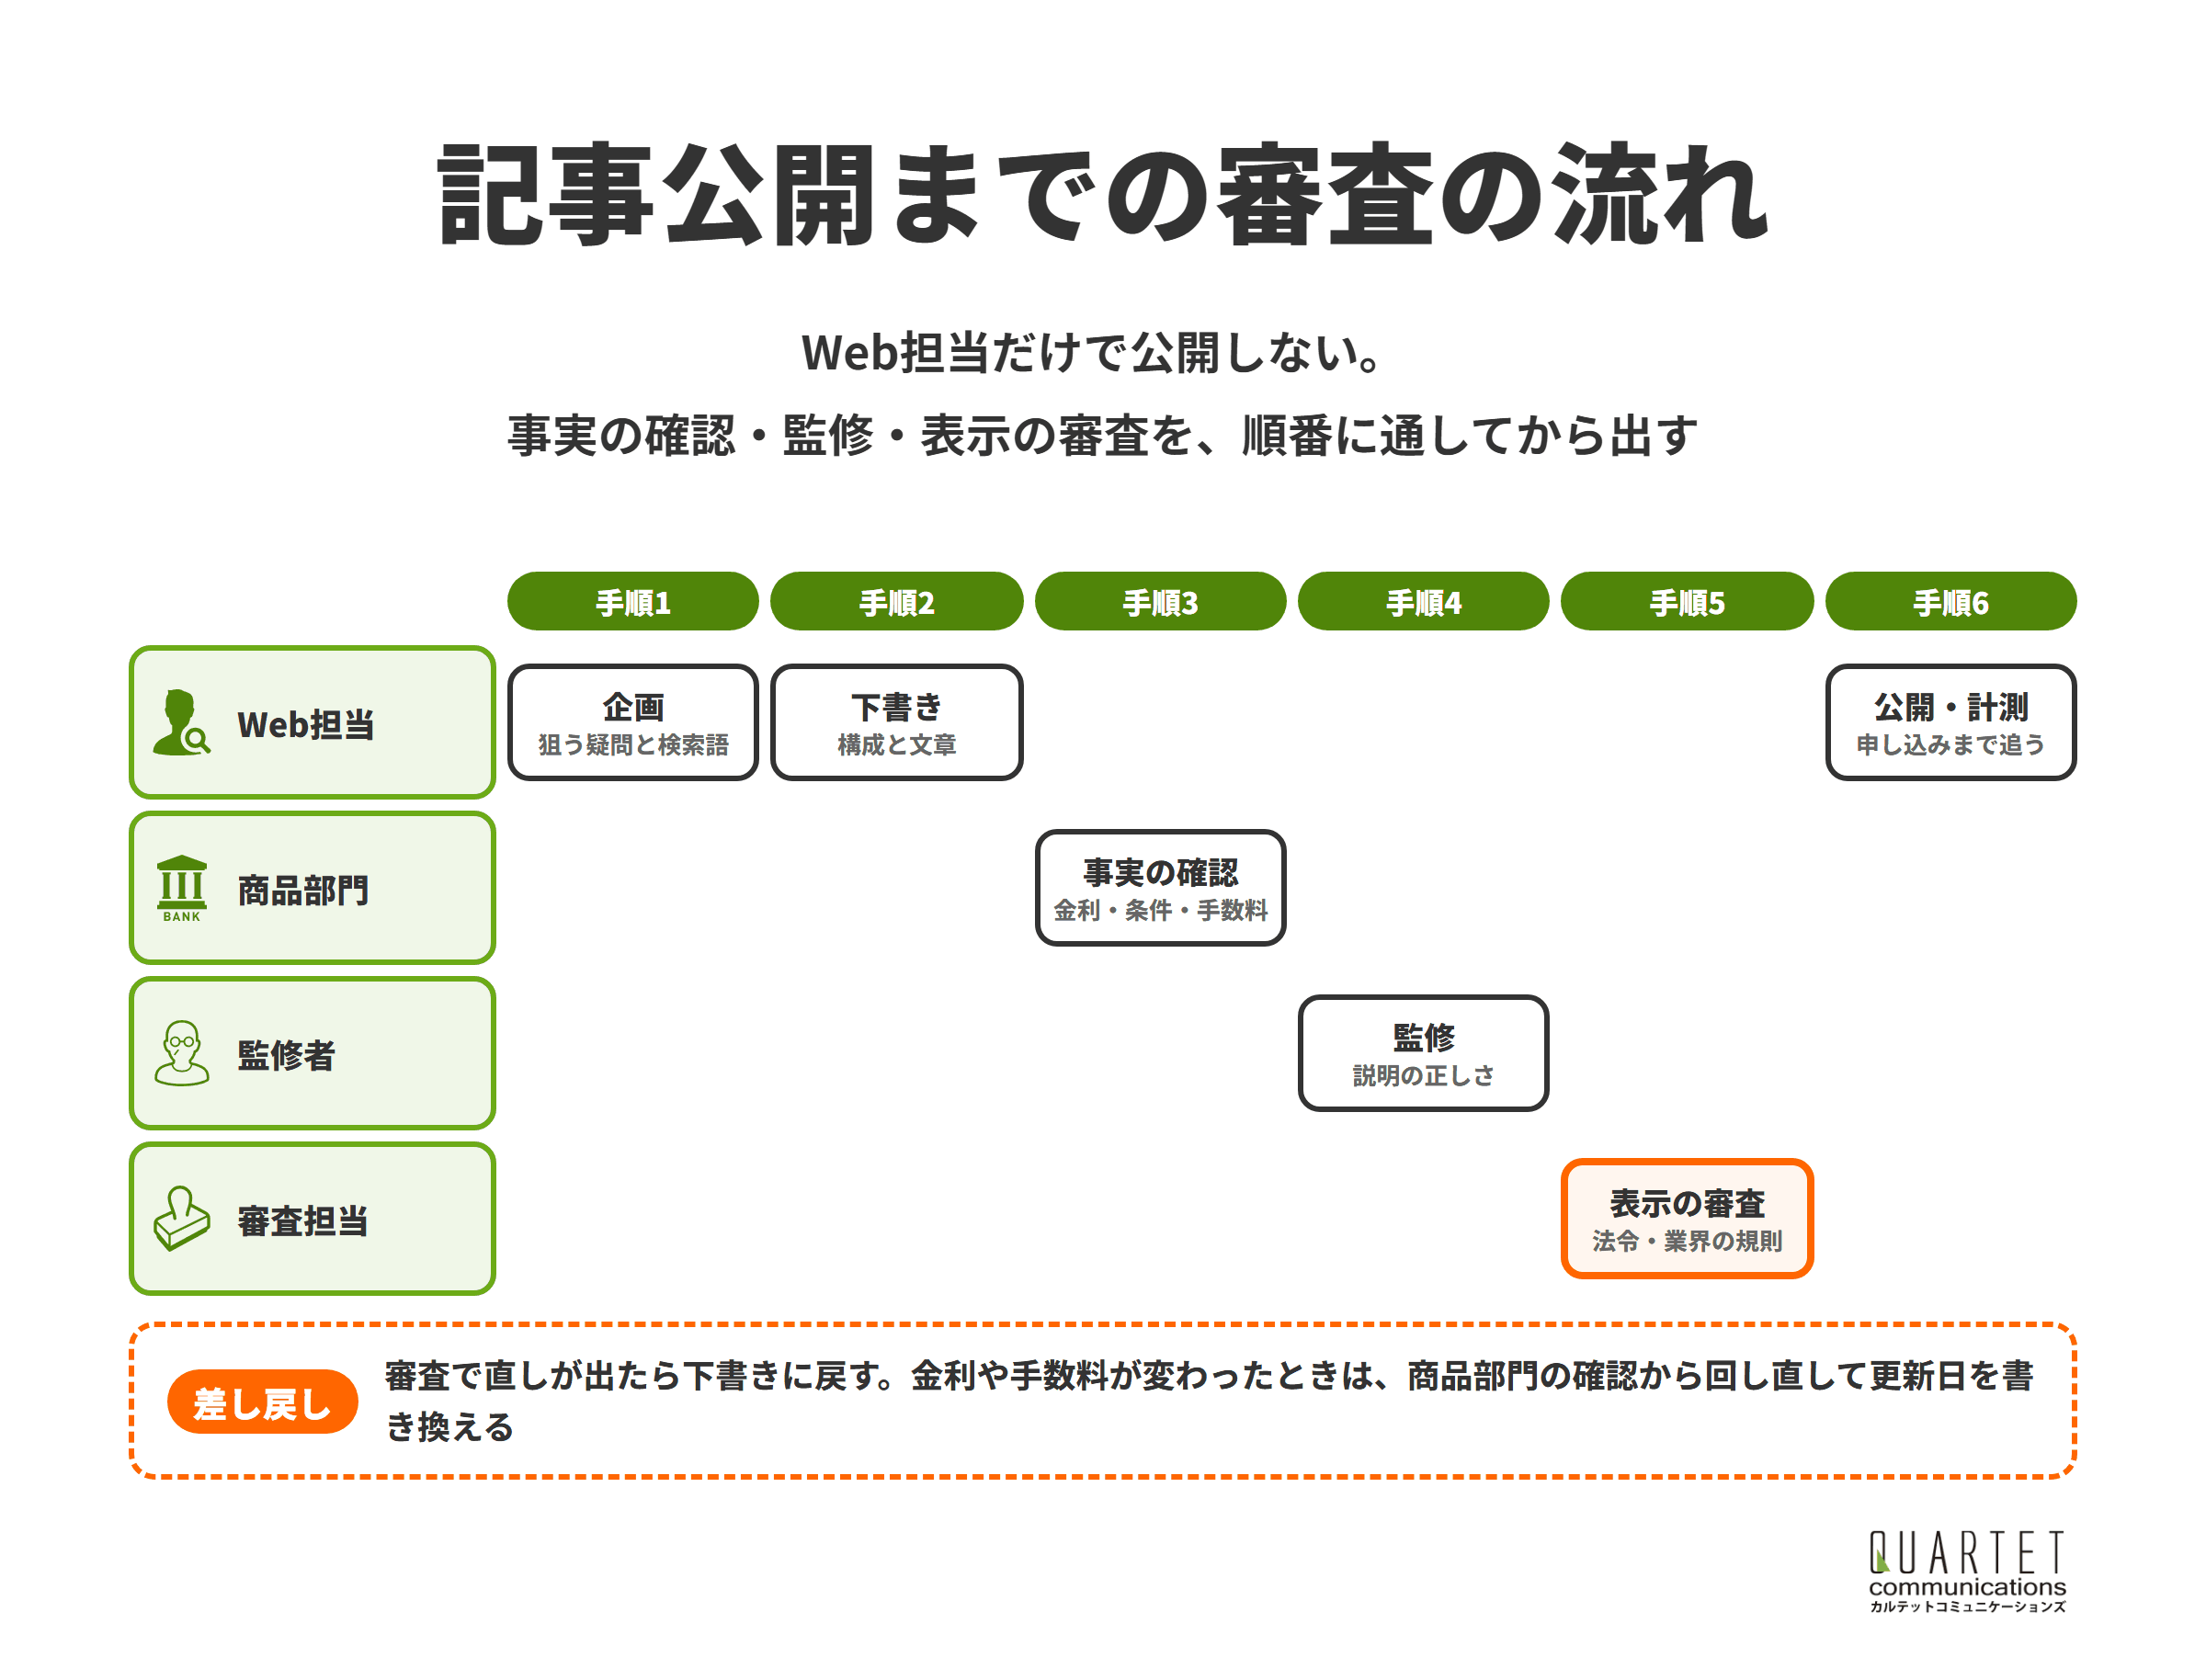
金融機関のWeb担当者は、商品部門や審査の担当と調整しながらページを作るため、一人で進めるより時間がかかります。
最初の3か月は、ページの数を増やすより、作って審査を通す流れを一度回すことを目標にします。
段取り①|1か月目は、商品を1つ選び、質問と審査の流れを確かめる
問い合わせの多い商品を1つ選び、コールセンターや窓口でよく受ける質問を集めます。
あわせて審査の担当に、Webの記事がどの規程の対象になり、審査に何日かかるかを確かめておきます。
Search Consoleで、社名や商品名と一緒に検索されている言葉も確かめます(Google Search Consoleについて)。
最初の月は、記事を書く前に、質問と審査の流れを確かめることに時間を使いましょう。
段取り②|2か月目は、商品ページと解説記事を1本ずつ仕上げる
選んだ商品のページを、金利・手数料・条件の表、計算の前提、基準日の入った形に直します。
同時に、その商品の手前の疑問に答える解説記事を1本書き、商品部門の確認、監修、審査の順に通します。
審査で直しが入った表現を一覧にしておくと、次の記事から同じ直しを減らせます。
2か月目までに、商品ページと解説記事を1本ずつ、審査を通して公開しましょう。
段取り③|3か月目は、更新の仕組みと計測を整える
金利や手数料の改定があったときに、どのページを誰が直すかを決めた更新の一覧を作ります。
GA4では、解説記事から商品ページ、申し込みや相談の予約までの流れを追えるように計測を整えます。
公開したページの更新の担当と、申し込みまでの計測を、3か月目に整えましょう。
段取り④|3か月目に見るのは、順位より記事からの流れ
3か月では、検索順位が大きく動かないこともあります。
見るのは、狙った疑問の言葉で記事が表示され始めたか、記事から商品ページへ進む人がいるか、審査の直しが減ったかです。
| 見る数字 | どこで見るか | 次の手の考え方 |
|---|---|---|
| 狙った疑問の言葉での表示 | Search Console | 表示が増えた疑問の記事を足す |
| 記事から商品ページへの移動 | GA4 | 案内の位置と文言を見直す |
| 相談・申し込みの数 | GA4・申込の管理画面 | よく読まれた商品から広げる |
| 審査での直しの数 | 審査の記録 | 表現の決まりを一覧にする |
順位より、記事から商品ページへ進む人と審査の直しの数を見て、次の記事を決めましょう。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。
金融のSEOでよくある質問
この章でわかること
- 質問①|審査に時間がかかって、記事を出せない
- 質問②|比較サイトには勝てない?
- 質問③|金利を載せると、更新が大変では?
- 質問④|監修は社外のファイナンシャル・プランナーでもよい?
- 質問⑤|お客さまの声は載せてもよい?
金融機関のWeb担当者から、よく受ける質問に答えます。
迷ったときは、お客さまの判断を助けるか、事実と条件を示せるかの2点で考えると判断しやすくなります。
質問①|審査に時間がかかって、記事を出せない
審査の担当とあらかじめ、よく使う表現と使わない表現の一覧を決めておくと、記事ごとの直しが減ります。
商品の条件に触れない一般的な解説の部分と、商品を紹介する部分を分けて書くと、審査で見る箇所もはっきりします。
表現の決まりを先に作り、審査の担当と一緒に記事の型を整えましょう。
質問②|比較サイトには勝てない?
「おすすめ」「比較」の検索で、多くの会社を並べる比較サイトと同じ土俵で戦うのは簡単ではありません。
ただ、社名や商品名での検索、自社の商品についての細かな疑問の検索では、公式サイトのほうが正確に答えられます。
比較の検索は広告で補い、SEOは公式サイトだからこそ答えられる疑問に絞りましょう。
質問③|金利を載せると、更新が大変では?
金利や手数料の数字をたくさんのページに書き散らすと、改定のたびに直す場所が増えます。
数字は商品ページに集め、解説記事からは商品ページへリンクする形にすると、更新する場所を少なくできます。
金利の数字は商品ページに集め、記事からはリンクで案内しましょう。
質問④|監修は社外のファイナンシャル・プランナーでもよい?
社外のファイナンシャル・プランナーや専門家に監修を頼むこともできます。
その場合も、商品の条件は商品部門が確かめ、法令や業界の規則に沿っているかは社内の審査で確かめるという分担は変わりません。
監修者の氏名と資格、監修した範囲を記事に示すと、誰が確かめたかが読む人にも伝わります。
監修は社外に頼んでもよく、商品の条件と表示の審査は社内で行いましょう。
質問⑤|お客さまの声は載せてもよい?
実際にいただいた声は、商品を検討する人の参考になります。
載せるときは本人の了解を得て、その人の条件ならではの結果を、誰にでも当てはまるように見せないよう注意します。
謝礼と引き換えに書いてもらった声や、社員が書いた声をお客さまの声として載せるのは避けます。
お客さまの声は、条件と出どころを示せるものだけを載せましょう。
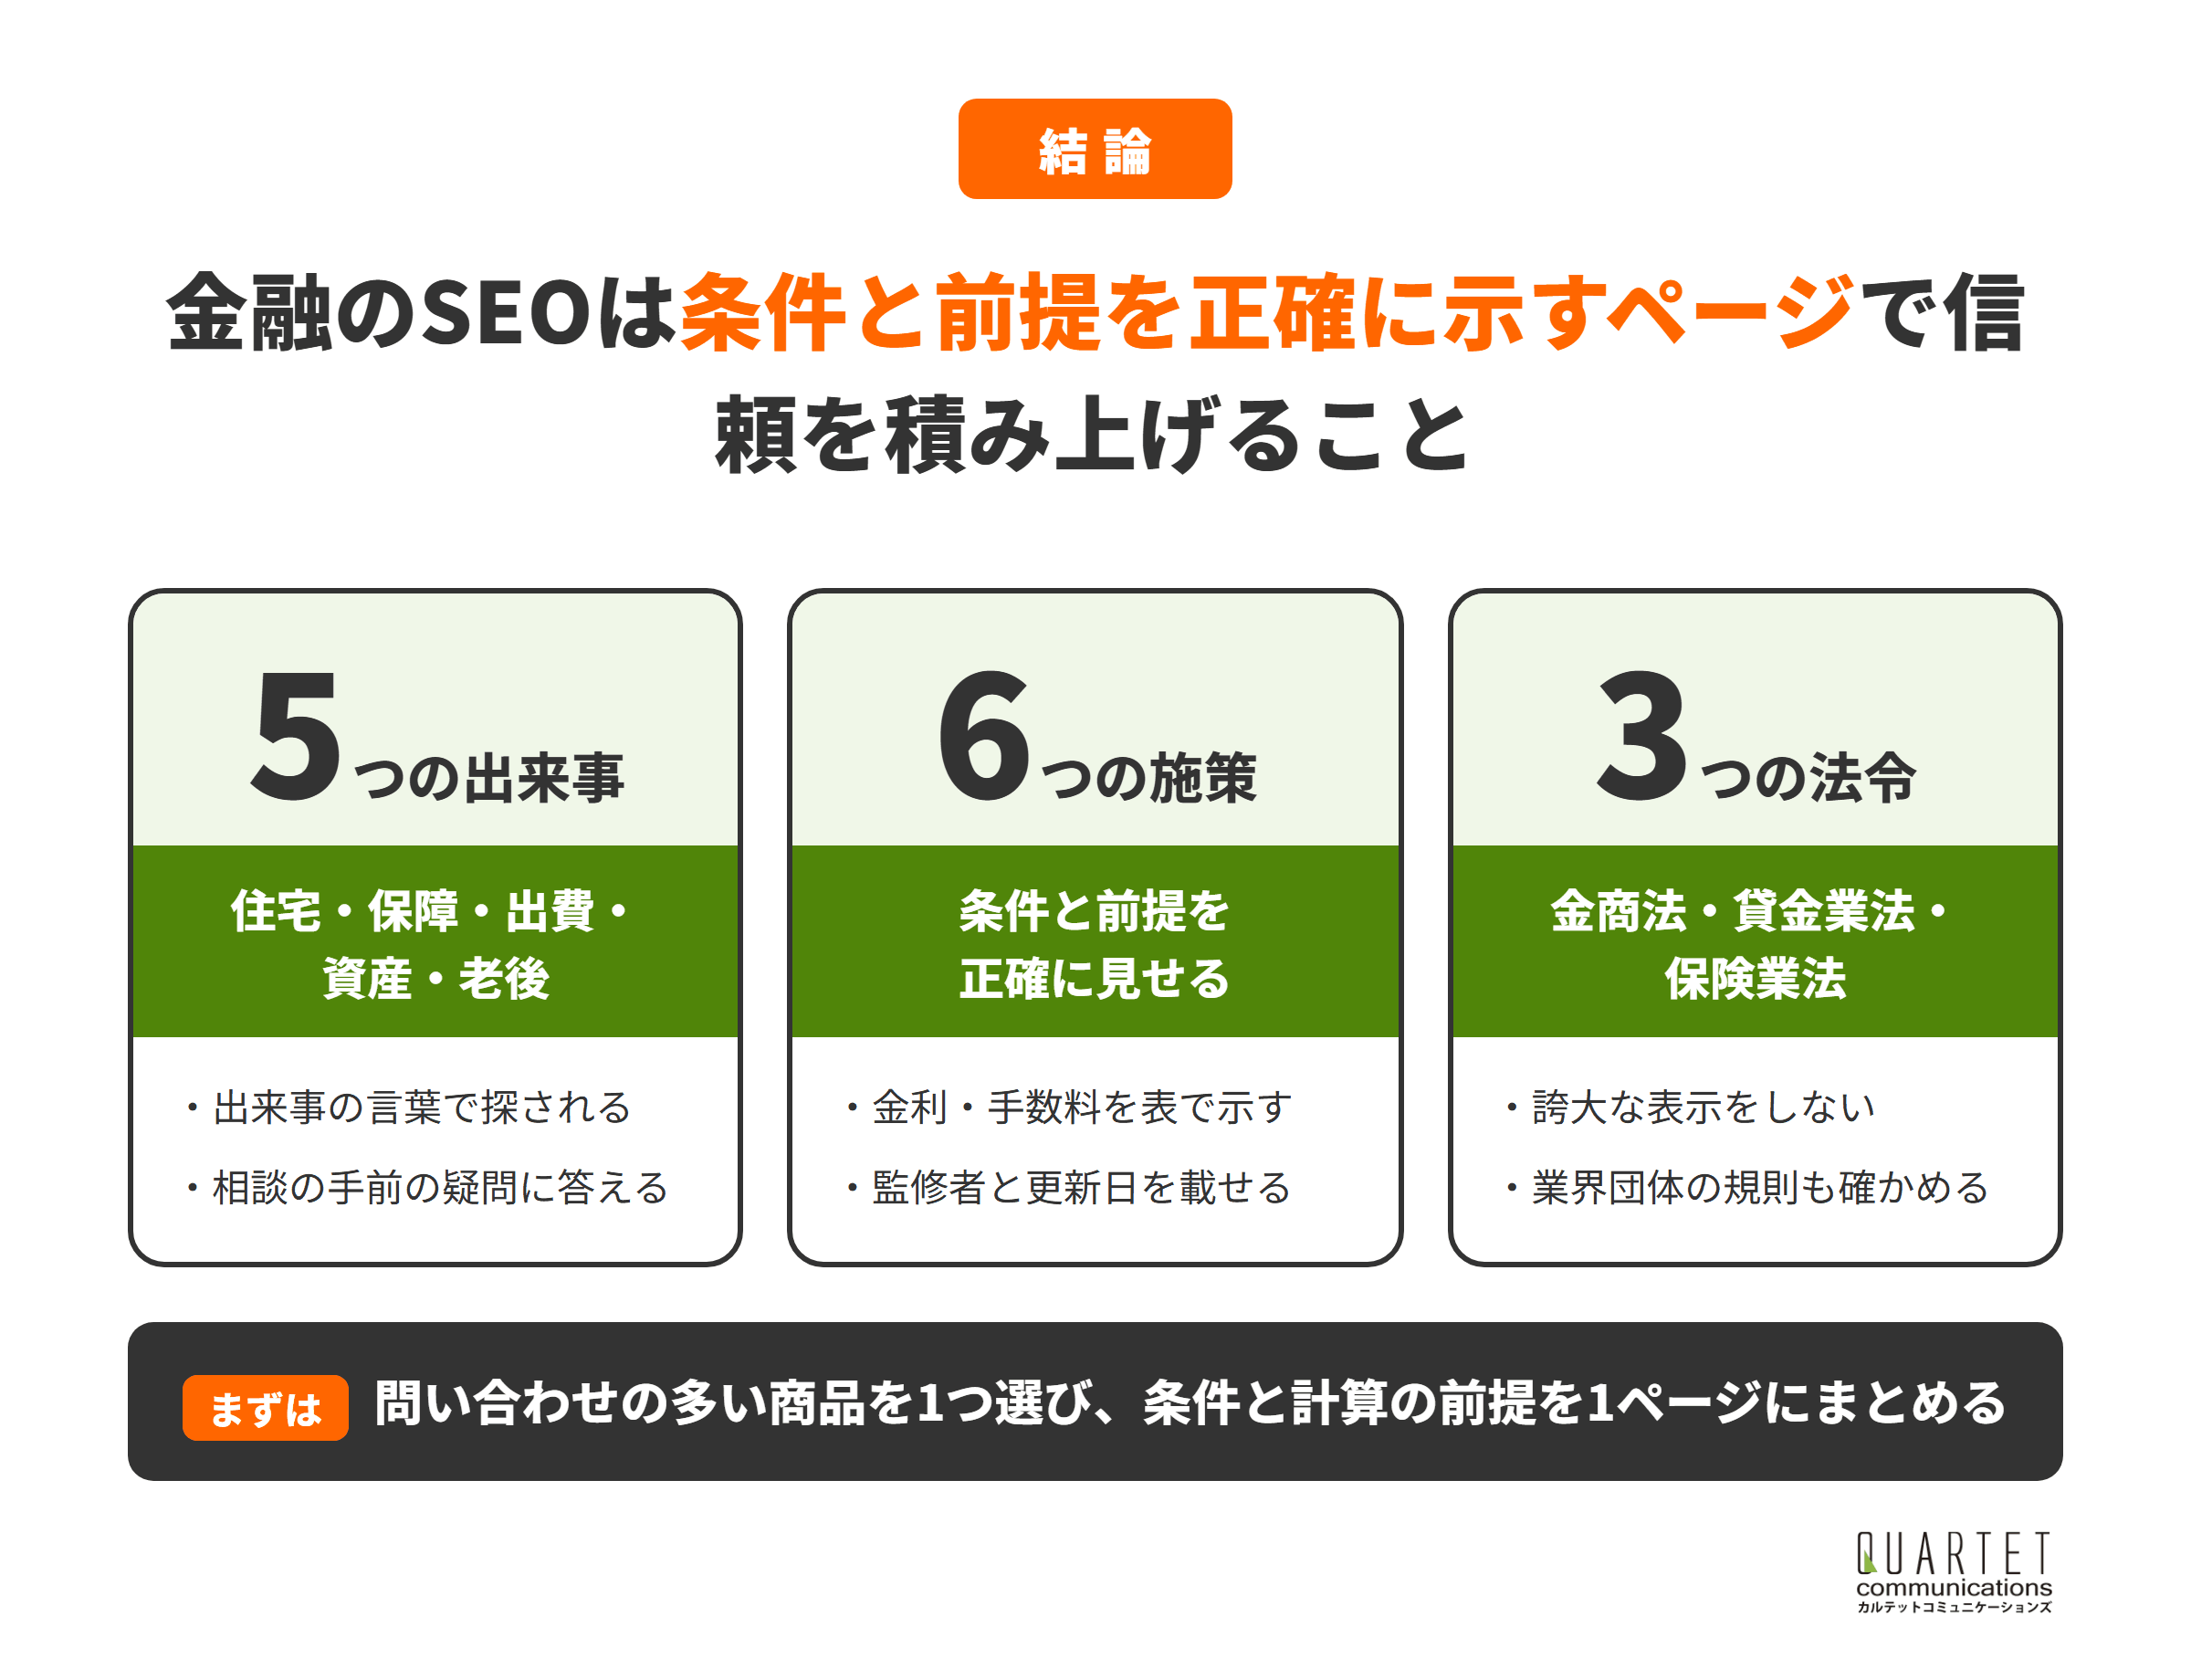
まとめ|金融のSEOは、条件と前提を正確に示して信頼を積み上げること
この記事の要点
- お金の検索は生活の出来事から始まり、金融はGoogleがYMYLとして信頼性を重く見る分野
- 商品ページで金利・手数料・条件を表で示し、シミュレーションには計算の前提を添える
- 解説記事には執筆者・監修者・基準日を示し、相談の窓口や商品ページへつなぐ
- 金融商品取引法・貸金業法・保険業法と業界団体の規則に沿い、社内の審査を通して公開する
- 指名と申し込みの直前は広告でも守り、疑問の検索は解説記事で受ける
金融のSEOは、検索の上位を急ぐことより、お金に迷う人の疑問に、正確な条件と前提を添えて一つずつ答えていくことです。
商品ページと解説記事、審査の流れがそろえば、比較サイトで迷った人にも、公式サイトから安心して相談や申し込みをしてもらえます。
どの商品から手を付けるか迷っている方は、カルテットコミュニケーションズのSEOコンサルティングの無料相談もご活用ください。
扱う商品と審査の流れを伺い、検索広告のデータも使いながら、最初に整えるページを一緒に選びます。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。