


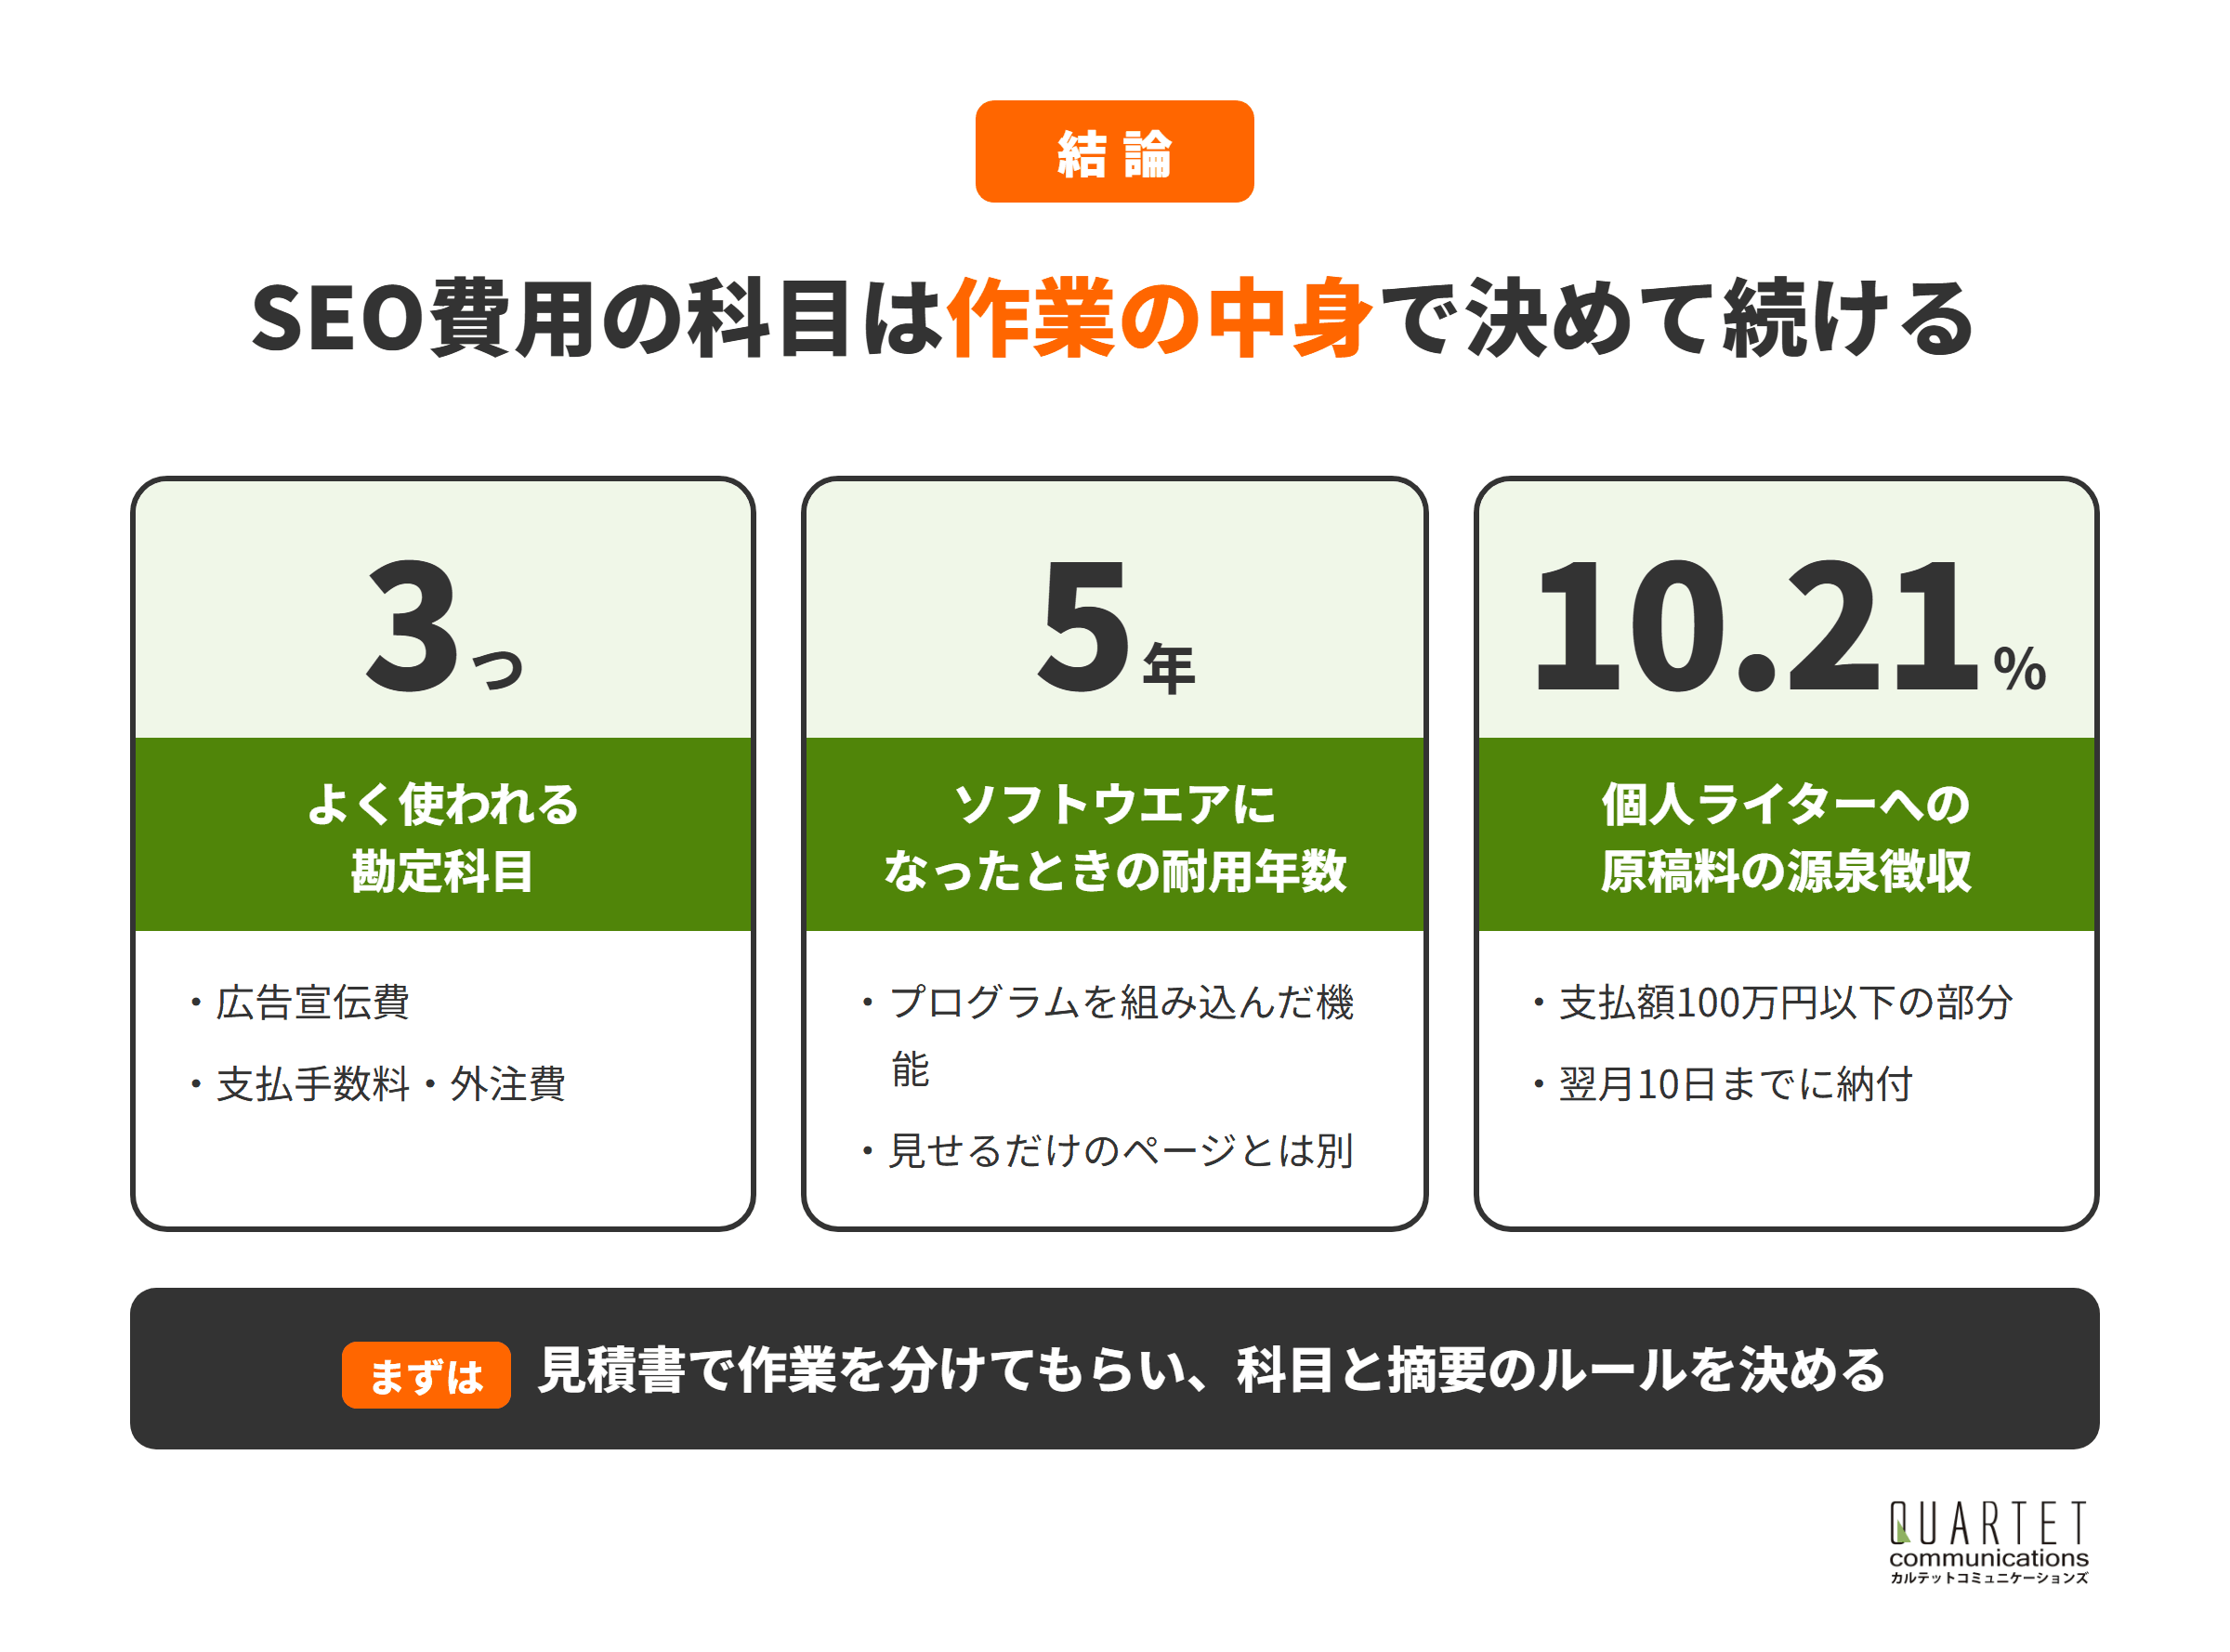
SEO対策の費用の勘定科目とは、SEOの外注費やツール代を帳簿に記録するときの分類のことで、法令で一つの科目に決められているわけではありません。
作業の中身に合う科目を選び、同じ中身には毎年同じ科目を使うのが基本です。本記事では、種類別の勘定科目と仕訳の例、支払い方で変わる処理と注意点を解説します。
この記事でわかること
- SEO対策の費用の勘定科目の考え方
- コンサル・記事・ツールなど、種類別の科目と仕訳の例
- ホームページ制作とSEOを一緒に頼んだときの分け方
- 年額の前払い・年度末・源泉徴収など、支払い方で変わる処理
- 広告とSEOの費用を分けて記帳するメリットと注意点
なお、SEOにかける費用そのものを見直したい方は、カルテットコミュニケーションズのSEOコンサルティングの無料相談もご活用ください。
広告とSEOの費用の使い方を伺い、どこに予算をかけると問い合わせにつながるかを一緒に整理します。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。
SEO対策の費用の勘定科目とは?決まった科目はなく中身で選ぶ
この章でわかること
- 定義①|勘定科目は、会社が費用の中身に合わせて選ぶ
- 定義②|よく使われるのは広告宣伝費・支払手数料・外注費
- 定義③|同じ中身には、同じ科目を使い続ける
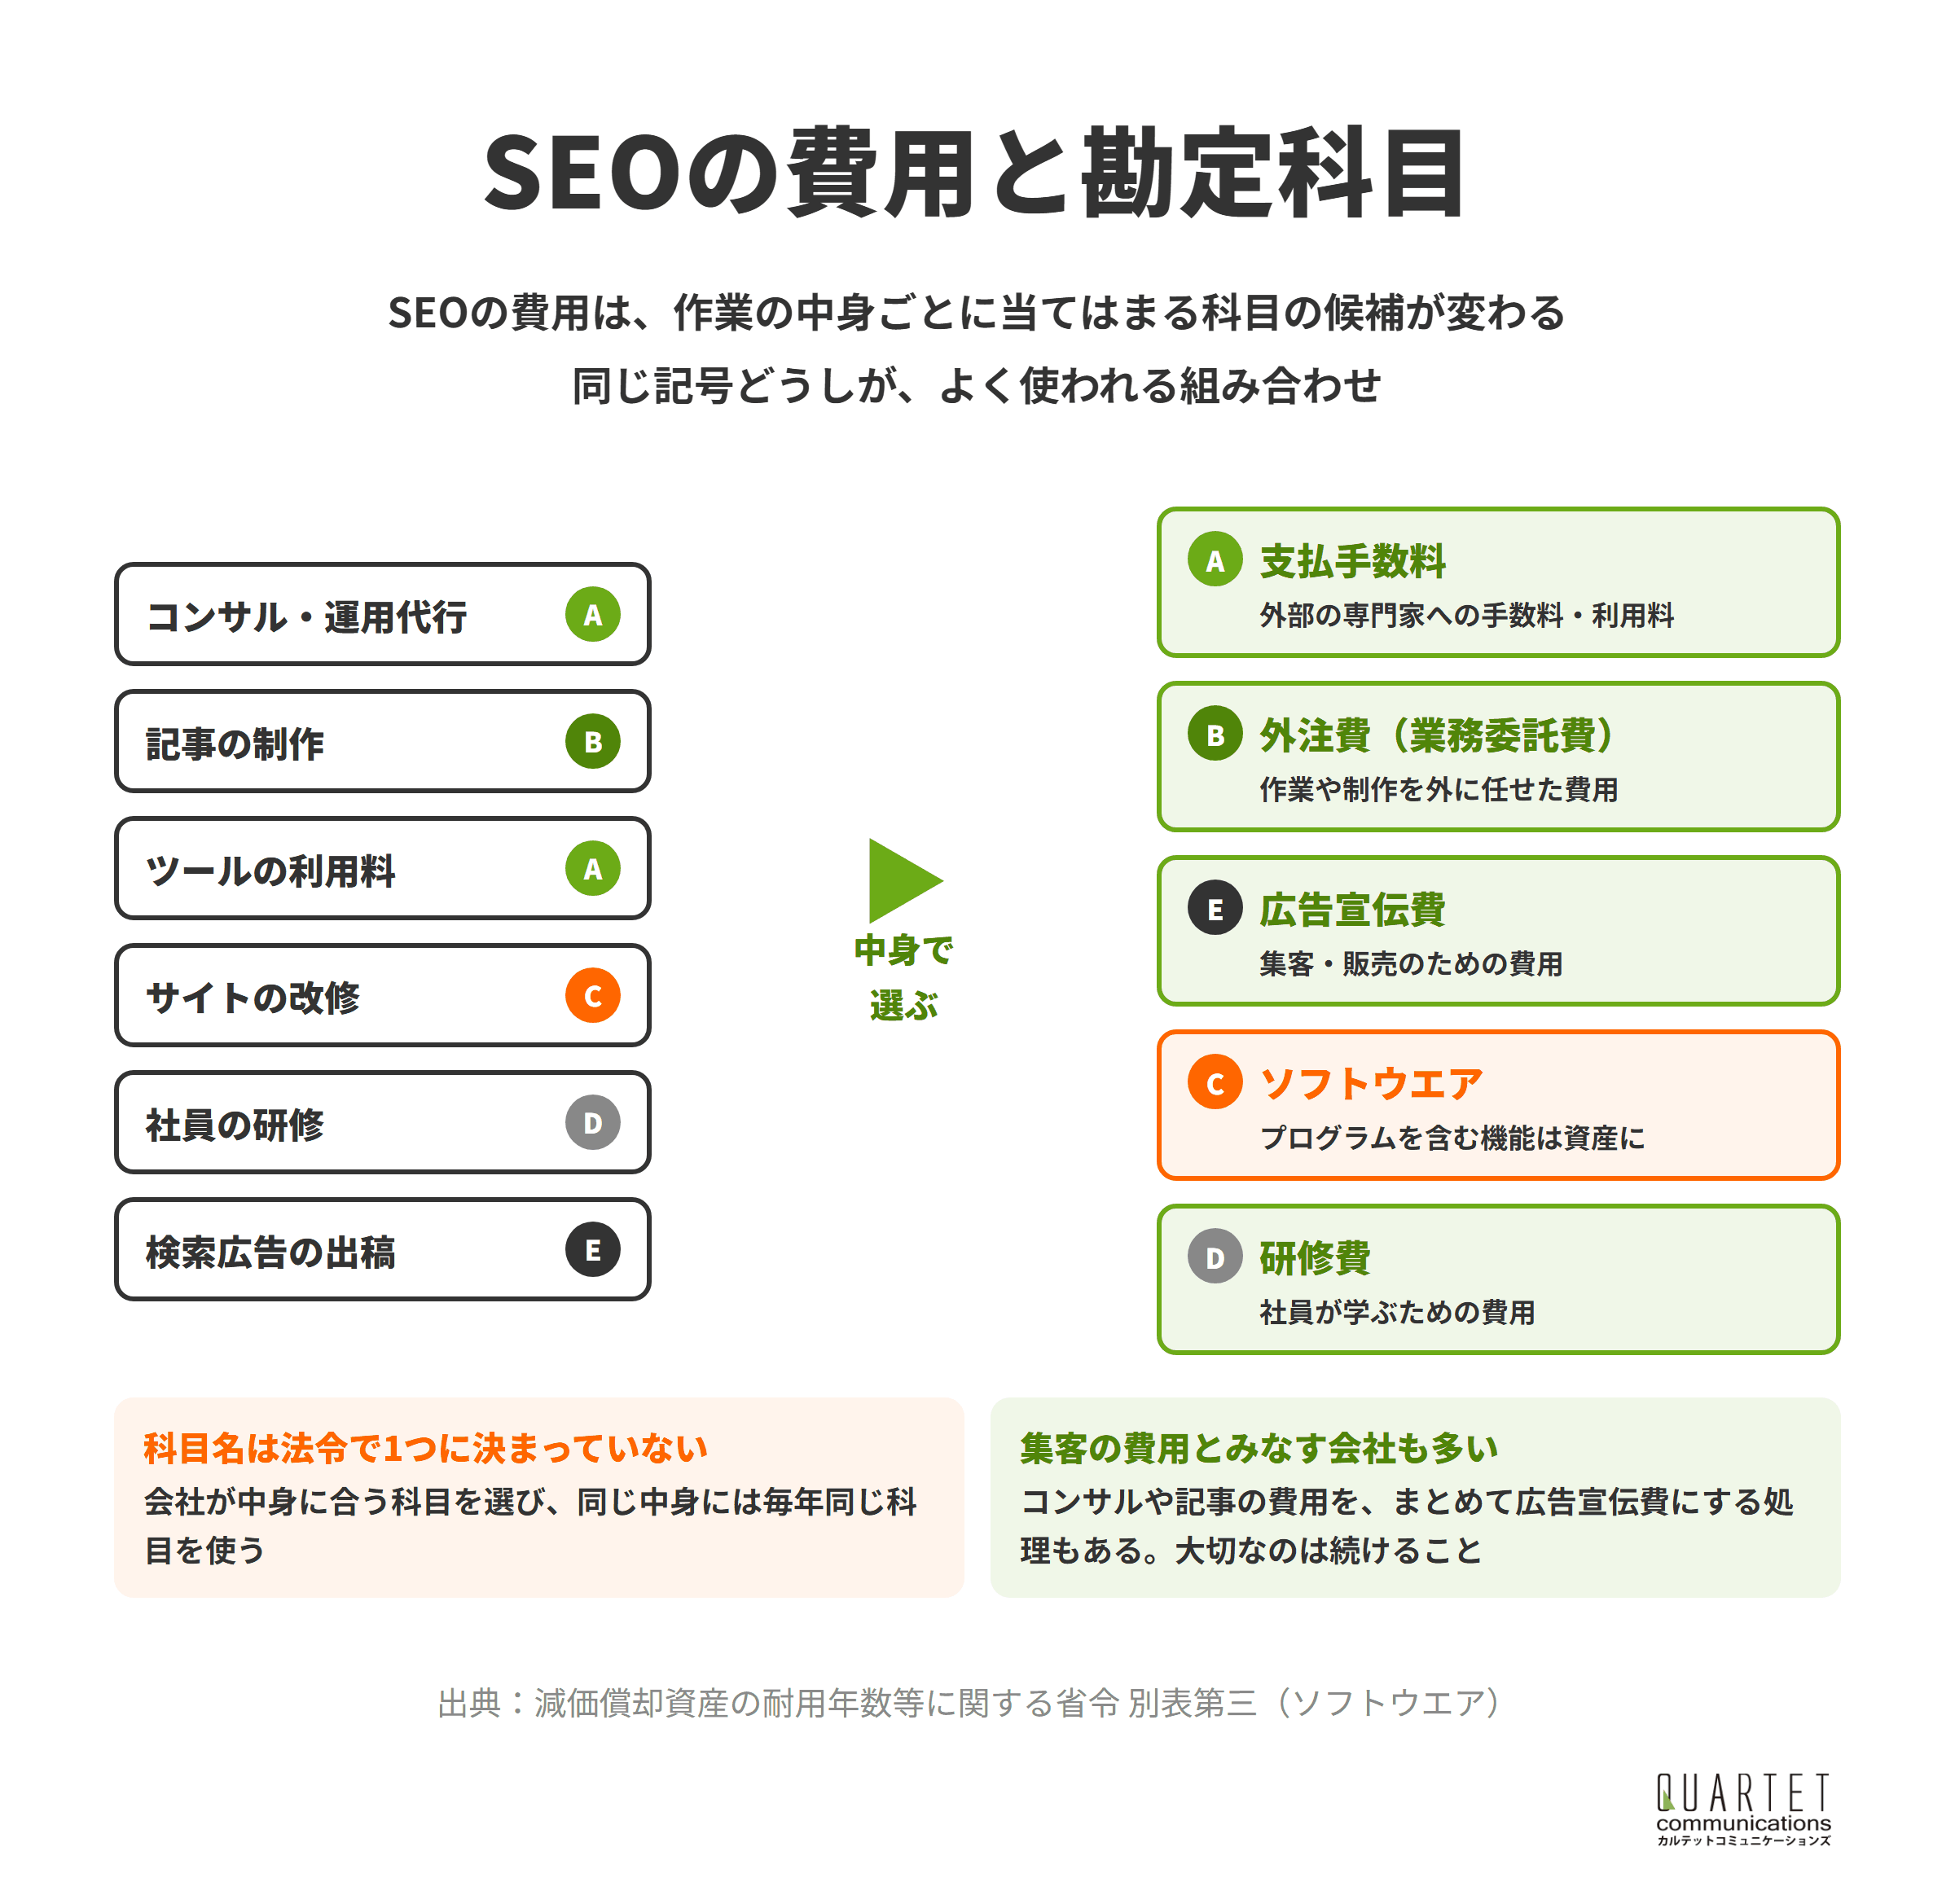
SEO対策の費用には、コンサルの報酬、記事の制作費、ツールの利用料、サイトの改修費など、性格の違うものが含まれます。
そのため、「SEO対策費はこの科目」と一つに決めるより、請求書の中身ごとに科目を考えるほうが実態に合います。
定義①|勘定科目は、会社が費用の中身に合わせて選ぶ
勘定科目の名前は、法人税法などで一つに決められているわけではなく、会社が費用の中身を表す科目を選んで使います。
大切なのは、その費用が事業のためのものであることと、中身が帳簿や証拠書類から分かることです。
ただし、プログラムを組み込んだ機能のように資産として扱うものは、科目の名前とは別に処理のルールが決まっています。
科目の名前に正解を探すより、中身が分かる記録を残すことを優先しましょう。
定義②|よく使われるのは広告宣伝費・支払手数料・外注費
SEOの費用でよく使われるのは、広告宣伝費、支払手数料、外注費(業務委託費)の3つです。
集客のための費用と考えて広告宣伝費にまとめる会社もあれば、専門家への報酬として支払手数料にする会社もあります。
記事の制作やページの作成のように、作業を外に任せる費用は、外注費として分ける処理も使われます。
自社の費用の分け方に合わせて、3つのうちどれを使うかを最初に決めておきましょう。
定義③|同じ中身には、同じ科目を使い続ける
同じ中身の費用を、年によって広告宣伝費にしたり支払手数料にしたりすると、前の年との比較ができなくなります。
科目を決めたら経理のルールとして書き残し、担当者が替わっても同じ処理ができるようにします。
税務の扱いは会社の規模や契約の形でも変わるため、判断に迷う費用は顧問の税理士に確認しましょう。
一度決めた科目は、中身が変わらない限り使い続けることが基本です。
SEO対策の費用の種類別の勘定科目と仕訳の例
この章でわかること
- 種類①|コンサルティング・運用代行の費用
- 種類②|記事制作の外注費
- 種類③|SEOツールの利用料
- 種類④|サイトの改修・内部対策の費用
- 種類⑤|社員の研修・検索広告の費用
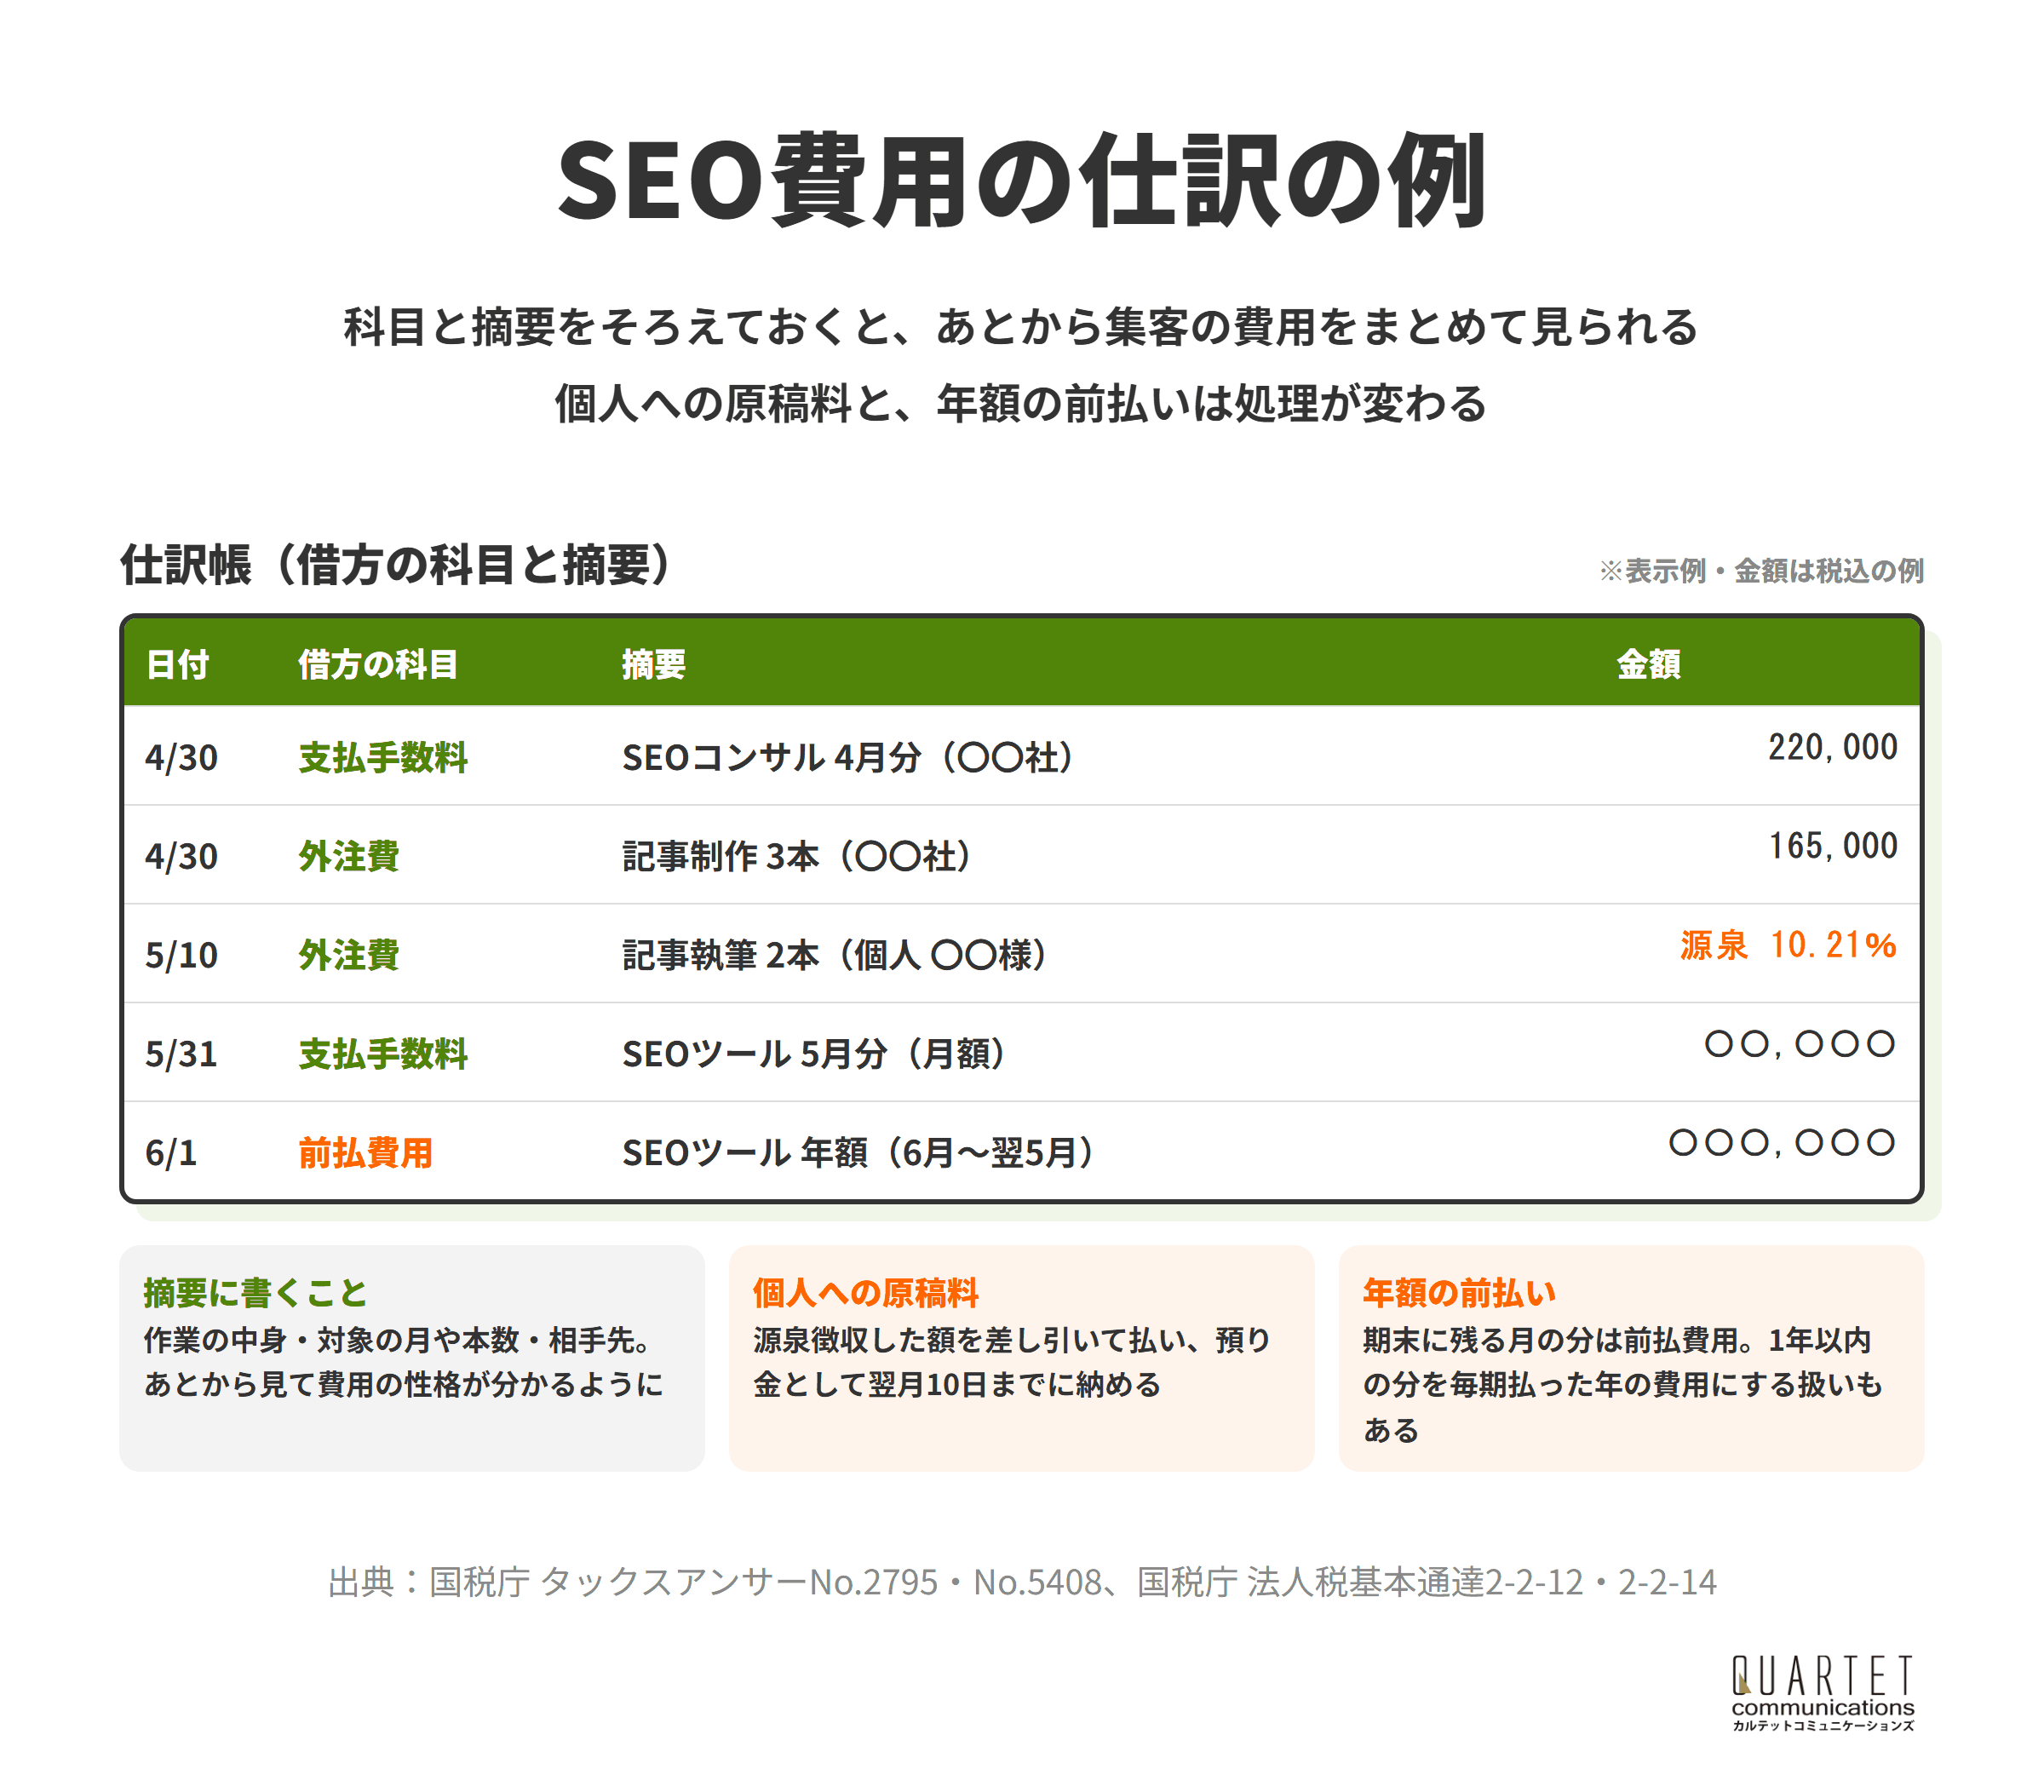
ここでは、SEO対策でよく出てくる費用ごとに、使われることの多い勘定科目と仕訳の考え方を整理します。
表の科目は一例なので、自社の科目の体系に合わせて選んでください。
| SEOの費用 | 勘定科目の例 | 確かめること |
|---|---|---|
| コンサル・運用代行 | 支払手数料・広告宣伝費 | 月額か、成果物があるか |
| 記事制作 | 外注費・広告宣伝費 | 相手が個人なら源泉徴収 |
| SEOツール | 支払手数料・通信費 | 月額か年額か |
| サイトの改修 | 広告宣伝費・ソフトウエア | プログラムを含むか |
| 社員の研修 | 研修費 | 受講した社員と内容 |
種類①|コンサルティング・運用代行の費用
SEOのコンサルティングや運用代行の月額費用は、支払手数料や広告宣伝費で処理されることが多い費用です。
仕訳は、作業を受けた月に、借方を支払手数料など、貸方を未払金や普通預金とします。
毎月の報告書や打ち合わせの記録は、作業を受けたことを示す資料として、請求書と一緒に保存します。
外注先の選び方は、BtoBマーケティングのSEO外注で失敗しないポイントでも解説しています。
月額の契約は、作業を受けた月ごとに費用にするのが基本です。
種類②|記事制作の外注費
記事の制作をSEO会社や制作会社に頼んだ費用は、外注費や広告宣伝費で処理します。
相手が個人のライターの場合は、原稿料として源泉徴収が必要になる点に注意が必要です(詳しくは後の章で解説します)。
記事を何本頼んだかを摘要に書いておくと、1本あたりの費用もあとから確かめられます。
記事の費用は、相手が会社か個人かを最初に確かめてから仕訳しましょう。
種類③|SEOツールの利用料
SEOの分析や順位の確認に使うツールの月額料金は、支払手数料や通信費などで処理されます。
年額プランを一括で払った場合は、まだ利用していない期間の分の扱いを、後の章で触れる前払費用の考え方で確かめます。
海外のサービスを使う場合は、請求書の発行元や消費税の扱いが国内のサービスと異なることがあるため、請求書の記載を確かめましょう。
ツール代は、月額か年額かで処理が変わるため、契約の形を先に確かめましょう。
種類④|サイトの改修・内部対策の費用
タイトルの見直しや表示速度の改善など、既存のページを直す作業の費用は、広告宣伝費や支払手数料などの費用として処理されることが多いでしょう。
一方で、予約や会員などの機能を新しく組み込む開発は、ソフトウエアとして資産になる場合があります。
この分け方は、次の章で詳しく解説します。
直す作業か、新しい機能を作る作業かで、処理が分かれることを押さえておきましょう。
種類⑤|社員の研修・検索広告の費用
社員がSEOを学ぶ講座やセミナーの受講料は、研修費や教育研修費などで処理します。
検索広告(リスティング広告)の利用料は、SEOとは別に、広告宣伝費で処理されるのが一般的です。
研修を受けた社員の名前や講座の内容を記録しておくと、助成金を使う場合の書類づくりにも役立ちます。
研修費も広告費も、SEOの費用と混ぜずに分けておくと、あとで集計しやすくなります。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。
ホームページ制作とSEOを一緒に頼んだときの分け方
この章でわかること
- 分け方①|情報を見せるだけのページは費用の候補
- 分け方②|プログラムを組み込んだ機能はソフトウエアの候補
- 分け方③|中小企業者等は少額の特例を確かめる
- 分け方④|見積書で費目を分けてもらう
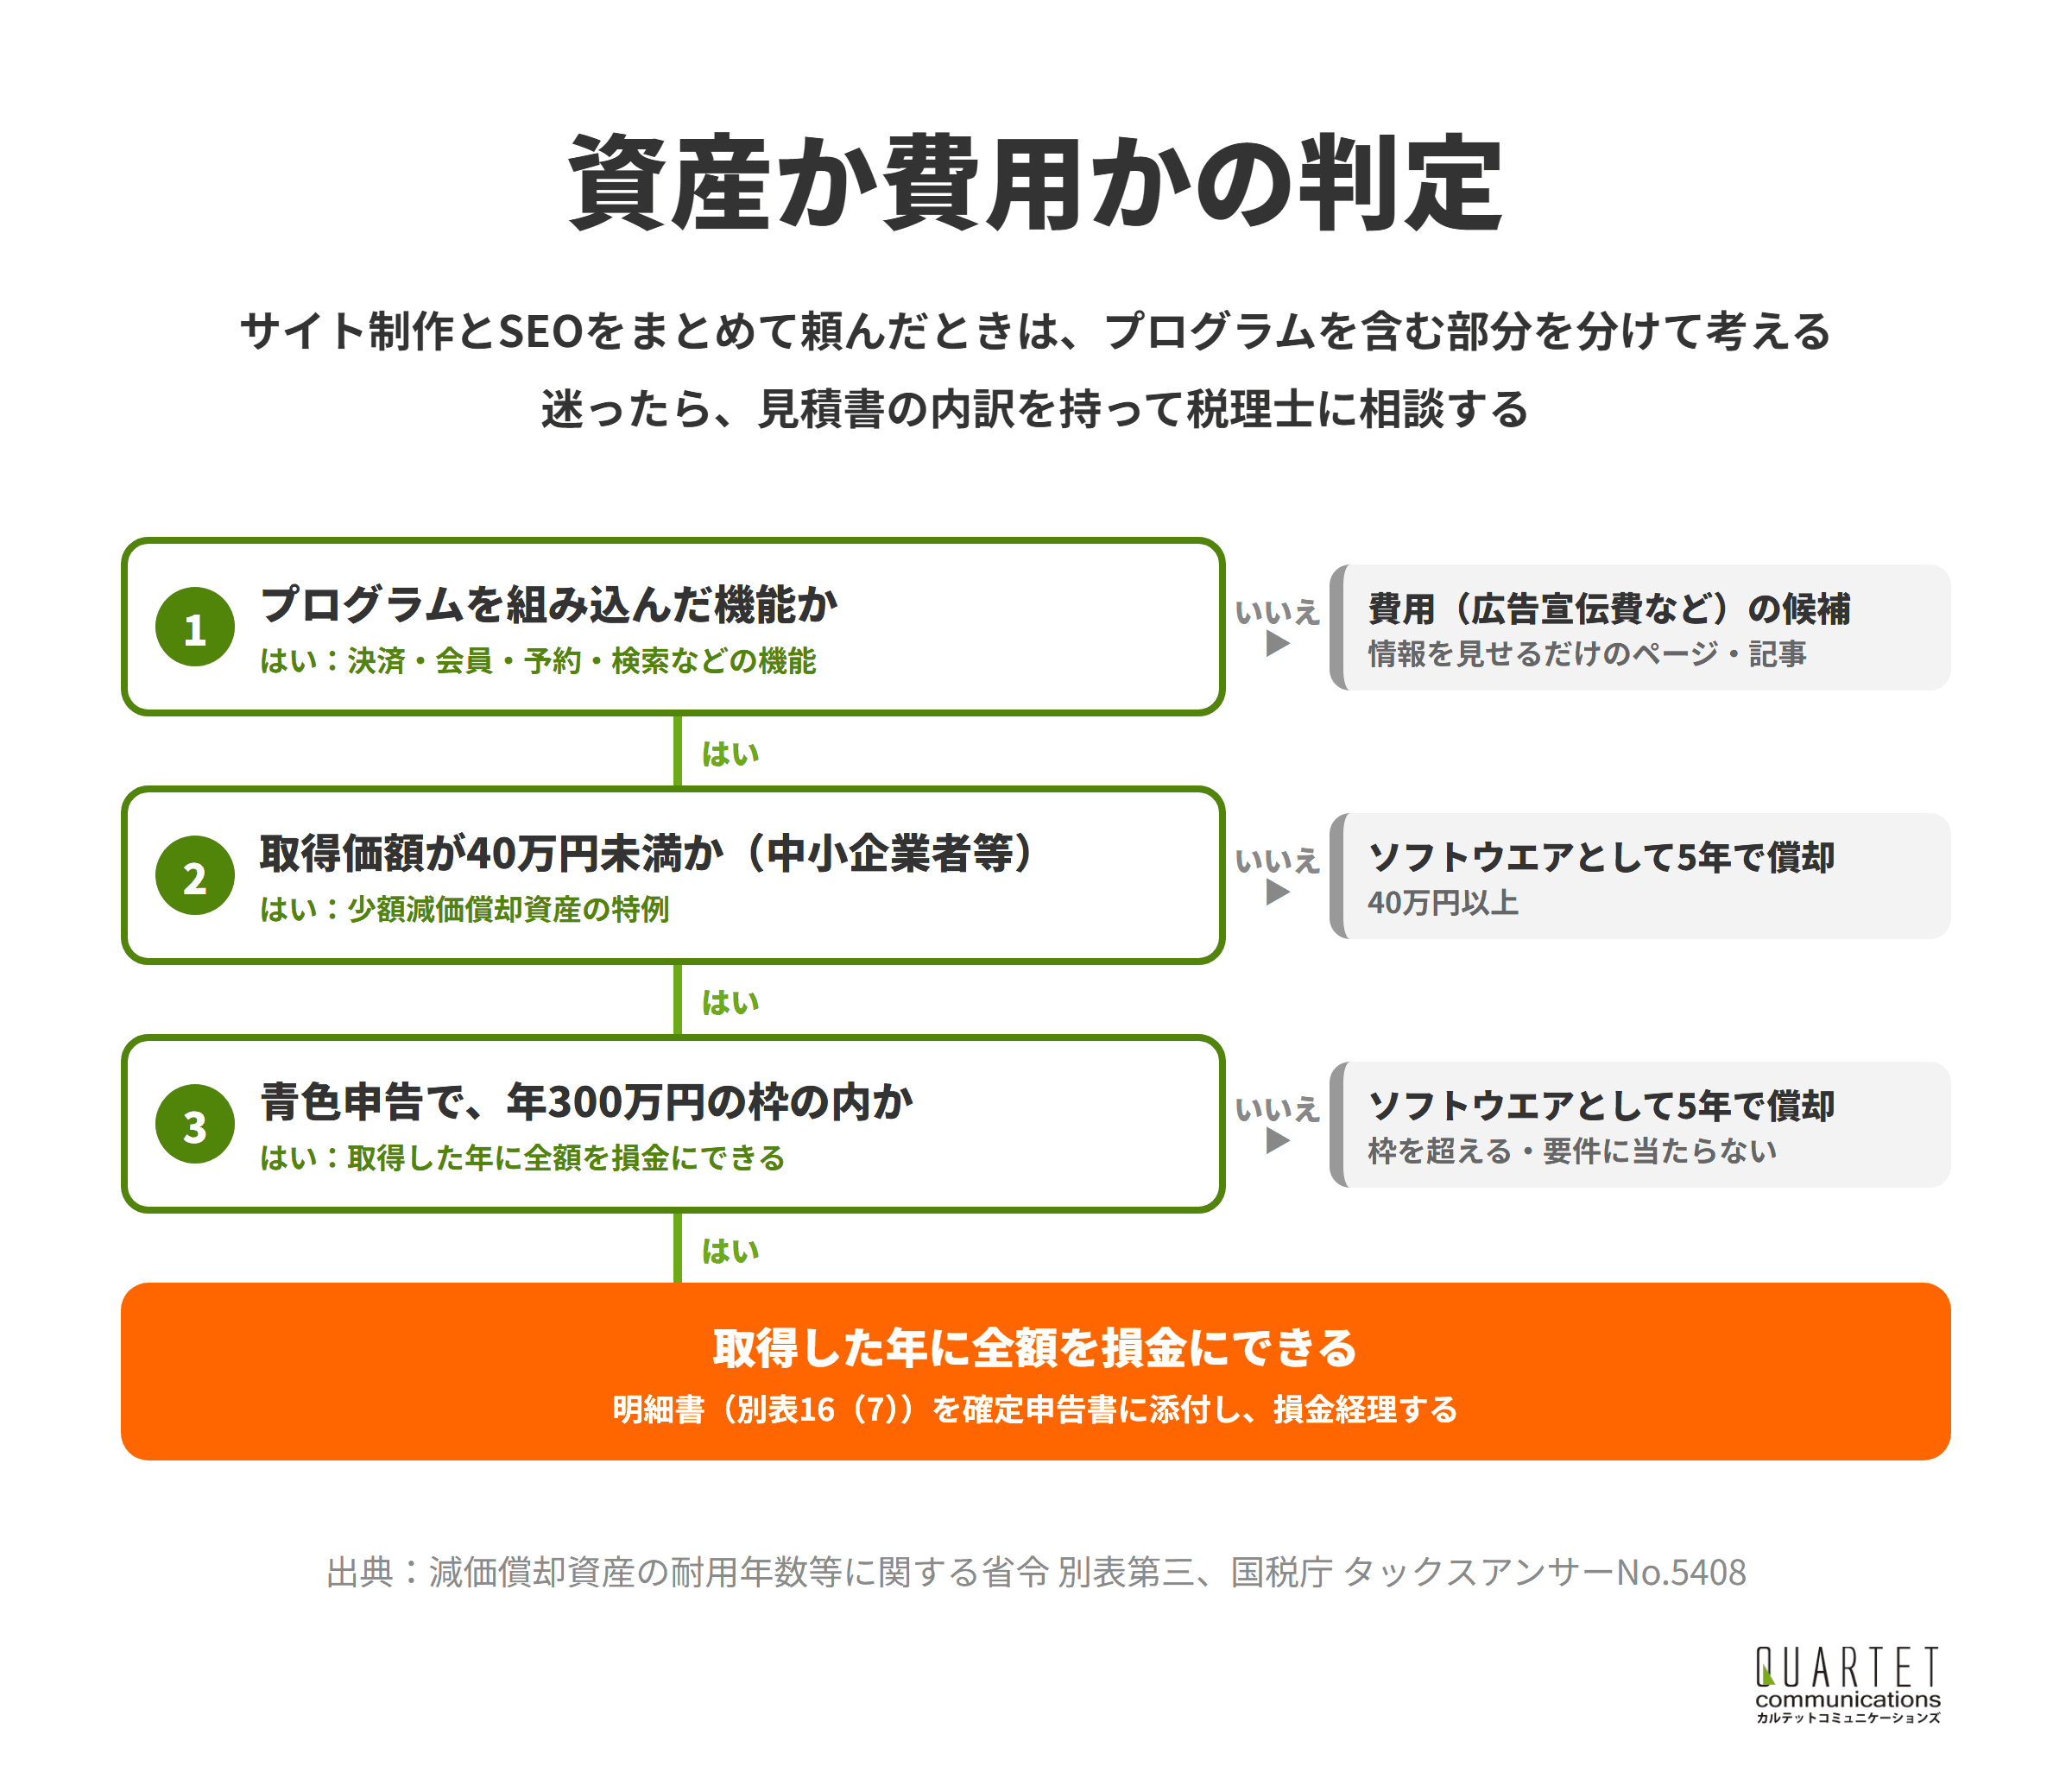
サイトの制作やリニューアルとSEOをまとめて頼むと、請求書の中に性格の違う費用が混ざります。
図の判定のように、プログラムを含む部分を切り分けると、処理の方針を立てやすくなります。
分け方①|情報を見せるだけのページは費用の候補
会社や商品を紹介するだけのページや、検索で読まれる記事の制作費は、集客のための費用として、支出した年の費用で処理されることが多いものです。
ただし、内容によっては長く使う資産と考えるべき場合もあるため、金額が大きいときは税理士に確認します。
見せるだけのページの制作費は費用として考え、金額が大きければ扱いを確かめましょう。
分け方②|プログラムを組み込んだ機能はソフトウエアの候補
ネットショップの決済、会員の登録、予約、データベースの検索など、プログラムを組み込んだ機能は、ソフトウエアとして資産に計上する場合があります。
ソフトウエアは無形の減価償却資産で、耐用年数は減価償却資産の耐用年数等に関する省令の別表第三で定められています。
自社で使うソフトウエアは「その他のもの」に当たり、耐用年数は5年です。
減価償却とは、長く使う資産の取得にかかった金額を、耐用年数に応じて分けて費用にしていく手続きです。
ソフトウエアとして資産に計上した場合は、その年に全額を費用にするのではなく、5年に分けて費用にしていきます。
機能の開発費が含まれるなら、その部分の金額を見積書で切り分けておくことが大切です。
分け方③|中小企業者等は少額の特例を確かめる
青色申告をする中小企業者等(常時使用する従業員が400人以下などの要件があります)には、少額の減価償却資産を、取得した年に全額損金にできる特例があります。
国税庁のタックスアンサーNo.5408では、令和8年4月1日以後に取得した資産の基準は40万円未満で、年300万円までが限度とされています。
この特例はソフトウエアも対象で、適用を受けるには損金経理をし、明細書を確定申告書に添付します。
ソフトウエアの金額が少額なら、特例を使えるかを決算の前に確かめましょう。
分け方④|見積書で費目を分けてもらう
制作会社やSEO会社には、ページの制作、機能の開発、SEOの作業、保守などを、項目ごとに分けた見積書と請求書を頼みましょう。
「ホームページ制作一式」とだけ書かれていると、どこまでが費用でどこからが資産かを判断できません。
あわせて、機能の仕様書や納品物の一覧も保存しておくと、後から説明しやすくなります。
請求書を受け取る前の見積もりの段階で、内訳の分け方を相手と決めておきましょう。
支払い方で変わるSEO費用の処理
この章でわかること
- 処理①|年額の一括払いは、短期前払費用の扱いを確かめる
- 処理②|年度末に終わった作業は、今期の費用になり得る
- 処理③|個人のライターへの原稿料は源泉徴収する
- 処理④|消費税は適格請求書を保存する
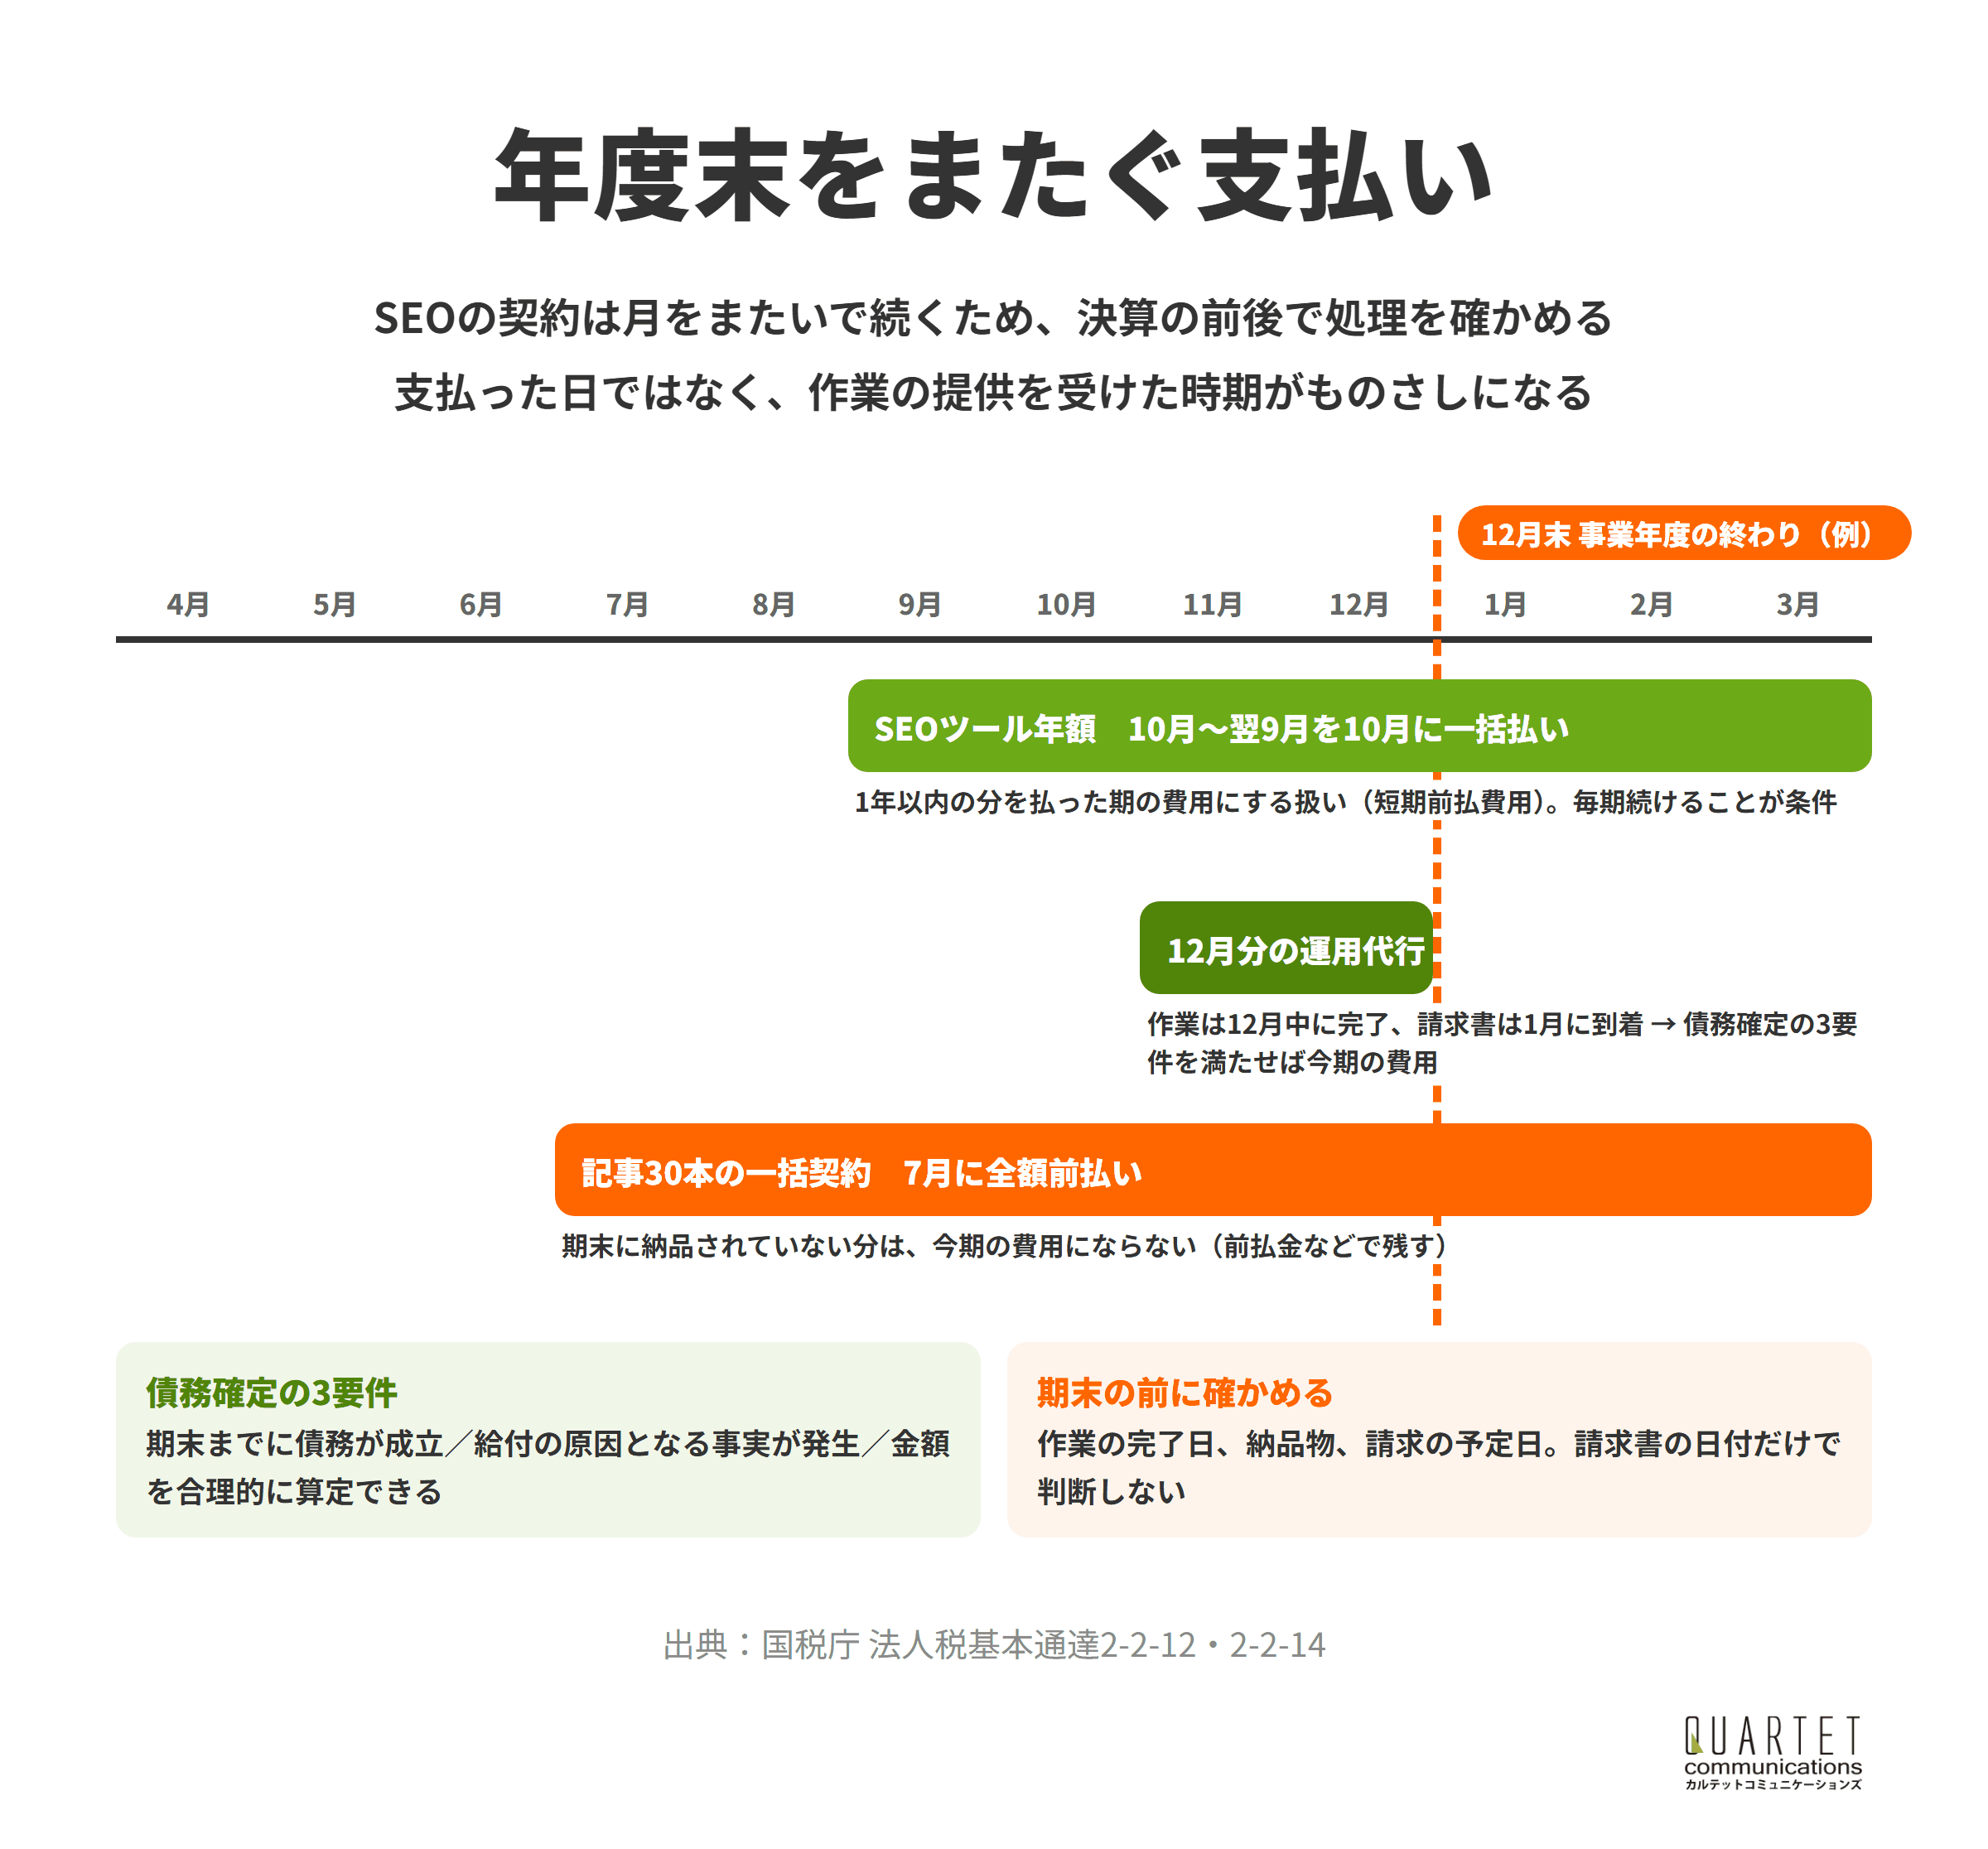
SEOの契約は数か月から1年にわたることが多く、払った日と作業を受けた日がずれることがあります。
決算の前には、図のように契約の期間と支払いの日を並べて、どの期の費用になるかを確かめましょう。
処理①|年額の一括払いは、短期前払費用の扱いを確かめる
前払費用とは、継続して作業を受ける契約で前払いした費用のうち、期末にまだ受けていない分のことです。
SEOツールの年額プランや年間の顧問契約を前払いした場合、期末にまだ受けていない期間の分は、原則としてその期の費用になりません。
ただし、1年以内に受ける分を払い、毎期続けて払った期の費用にしているときは、その処理が認められています。
この扱いは、国税庁の法人税基本通達2-2-14(短期の前払費用)に定められています。
記事の本数で契約した制作費のように、継続して同じ作業を受ける契約でないものは、この扱いの対象になるかを税理士に確かめましょう。
年額の前払いは、毎期同じ処理を続けることが前提だと覚えておきましょう。
処理②|年度末に終わった作業は、今期の費用になり得る
12月分の運用代行のように、作業は期末までに終わったのに、請求書が翌月に届く場合もあります。
法人税では、期末までに債務が確定している費用は、その期の費用にできます。
法第22条第3項第2号《損金の額に算入される販売費等》の償却費以外の費用で当該事業年度終了の日までに債務が確定しているものとは、別に定めるものを除き、次に掲げる要件の全てに該当するものとする。
引用元:国税庁 法人税基本通達2-2-12(債務の確定の判定)
要件は、期末までに債務が成立していること、具体的な給付をすべき原因となる事実が発生していること、金額を合理的に算定できることの3つです。
作業の完了報告や納品物の日付を確かめ、請求書の日付だけで判断しないようにしましょう。
期末の前に、終わった作業と未払いの金額をSEO会社に確かめておくと、決算がスムーズです。
処理③|個人のライターへの原稿料は源泉徴収する
源泉徴収とは、報酬を払う側が所得税などを差し引いて預かり、国に納める仕組みです。
個人のライターに記事の原稿料を払うときは、報酬・料金等として所得税と復興特別所得税を源泉徴収する必要があります。
国税庁のタックスアンサーでは、支払金額が100万円以下の部分は10.21%、100万円を超える部分は20.42%で計算するとされています。
謝金、取材費、調査費、車代などの名目で支払をする場合がありますが、これらの実態が原稿料や講演料と同じ場合には、すべて源泉徴収の対象になります。
引用元:国税庁 タックスアンサー「No.2795 原稿料や講演料等を支払ったとき」
源泉徴収した税額は、支払った月の翌月10日までに納付します。
令和9年分以後は防衛特別所得税も加わるため、その時点の国税庁の案内で計算の方法を確かめてください。
個人に記事を頼むときは、請求書を受け取った段階で源泉徴収の要否を確かめましょう。
処理④|消費税は適格請求書を保存する
国内のSEO会社への支払いは、通常、消費税の課税仕入れになります。
仕入税額控除を受けるには、原則として、適格請求書発行事業者が発行した適格請求書(インボイス)の保存が必要です。
取引先の登録番号が請求書に書かれているかを、支払いの前に確かめておきましょう。
請求書を受け取ったら、金額だけでなく登録番号の記載も確かめましょう。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。
広告とSEOの費用を分けて記帳するメリット
この章でわかること
- メリット①|問い合わせ1件あたりの費用を比べられる
- メリット②|来期の予算を広告とSEOに配分しやすい
- メリット③|稟議や補助金の説明がしやすくなる
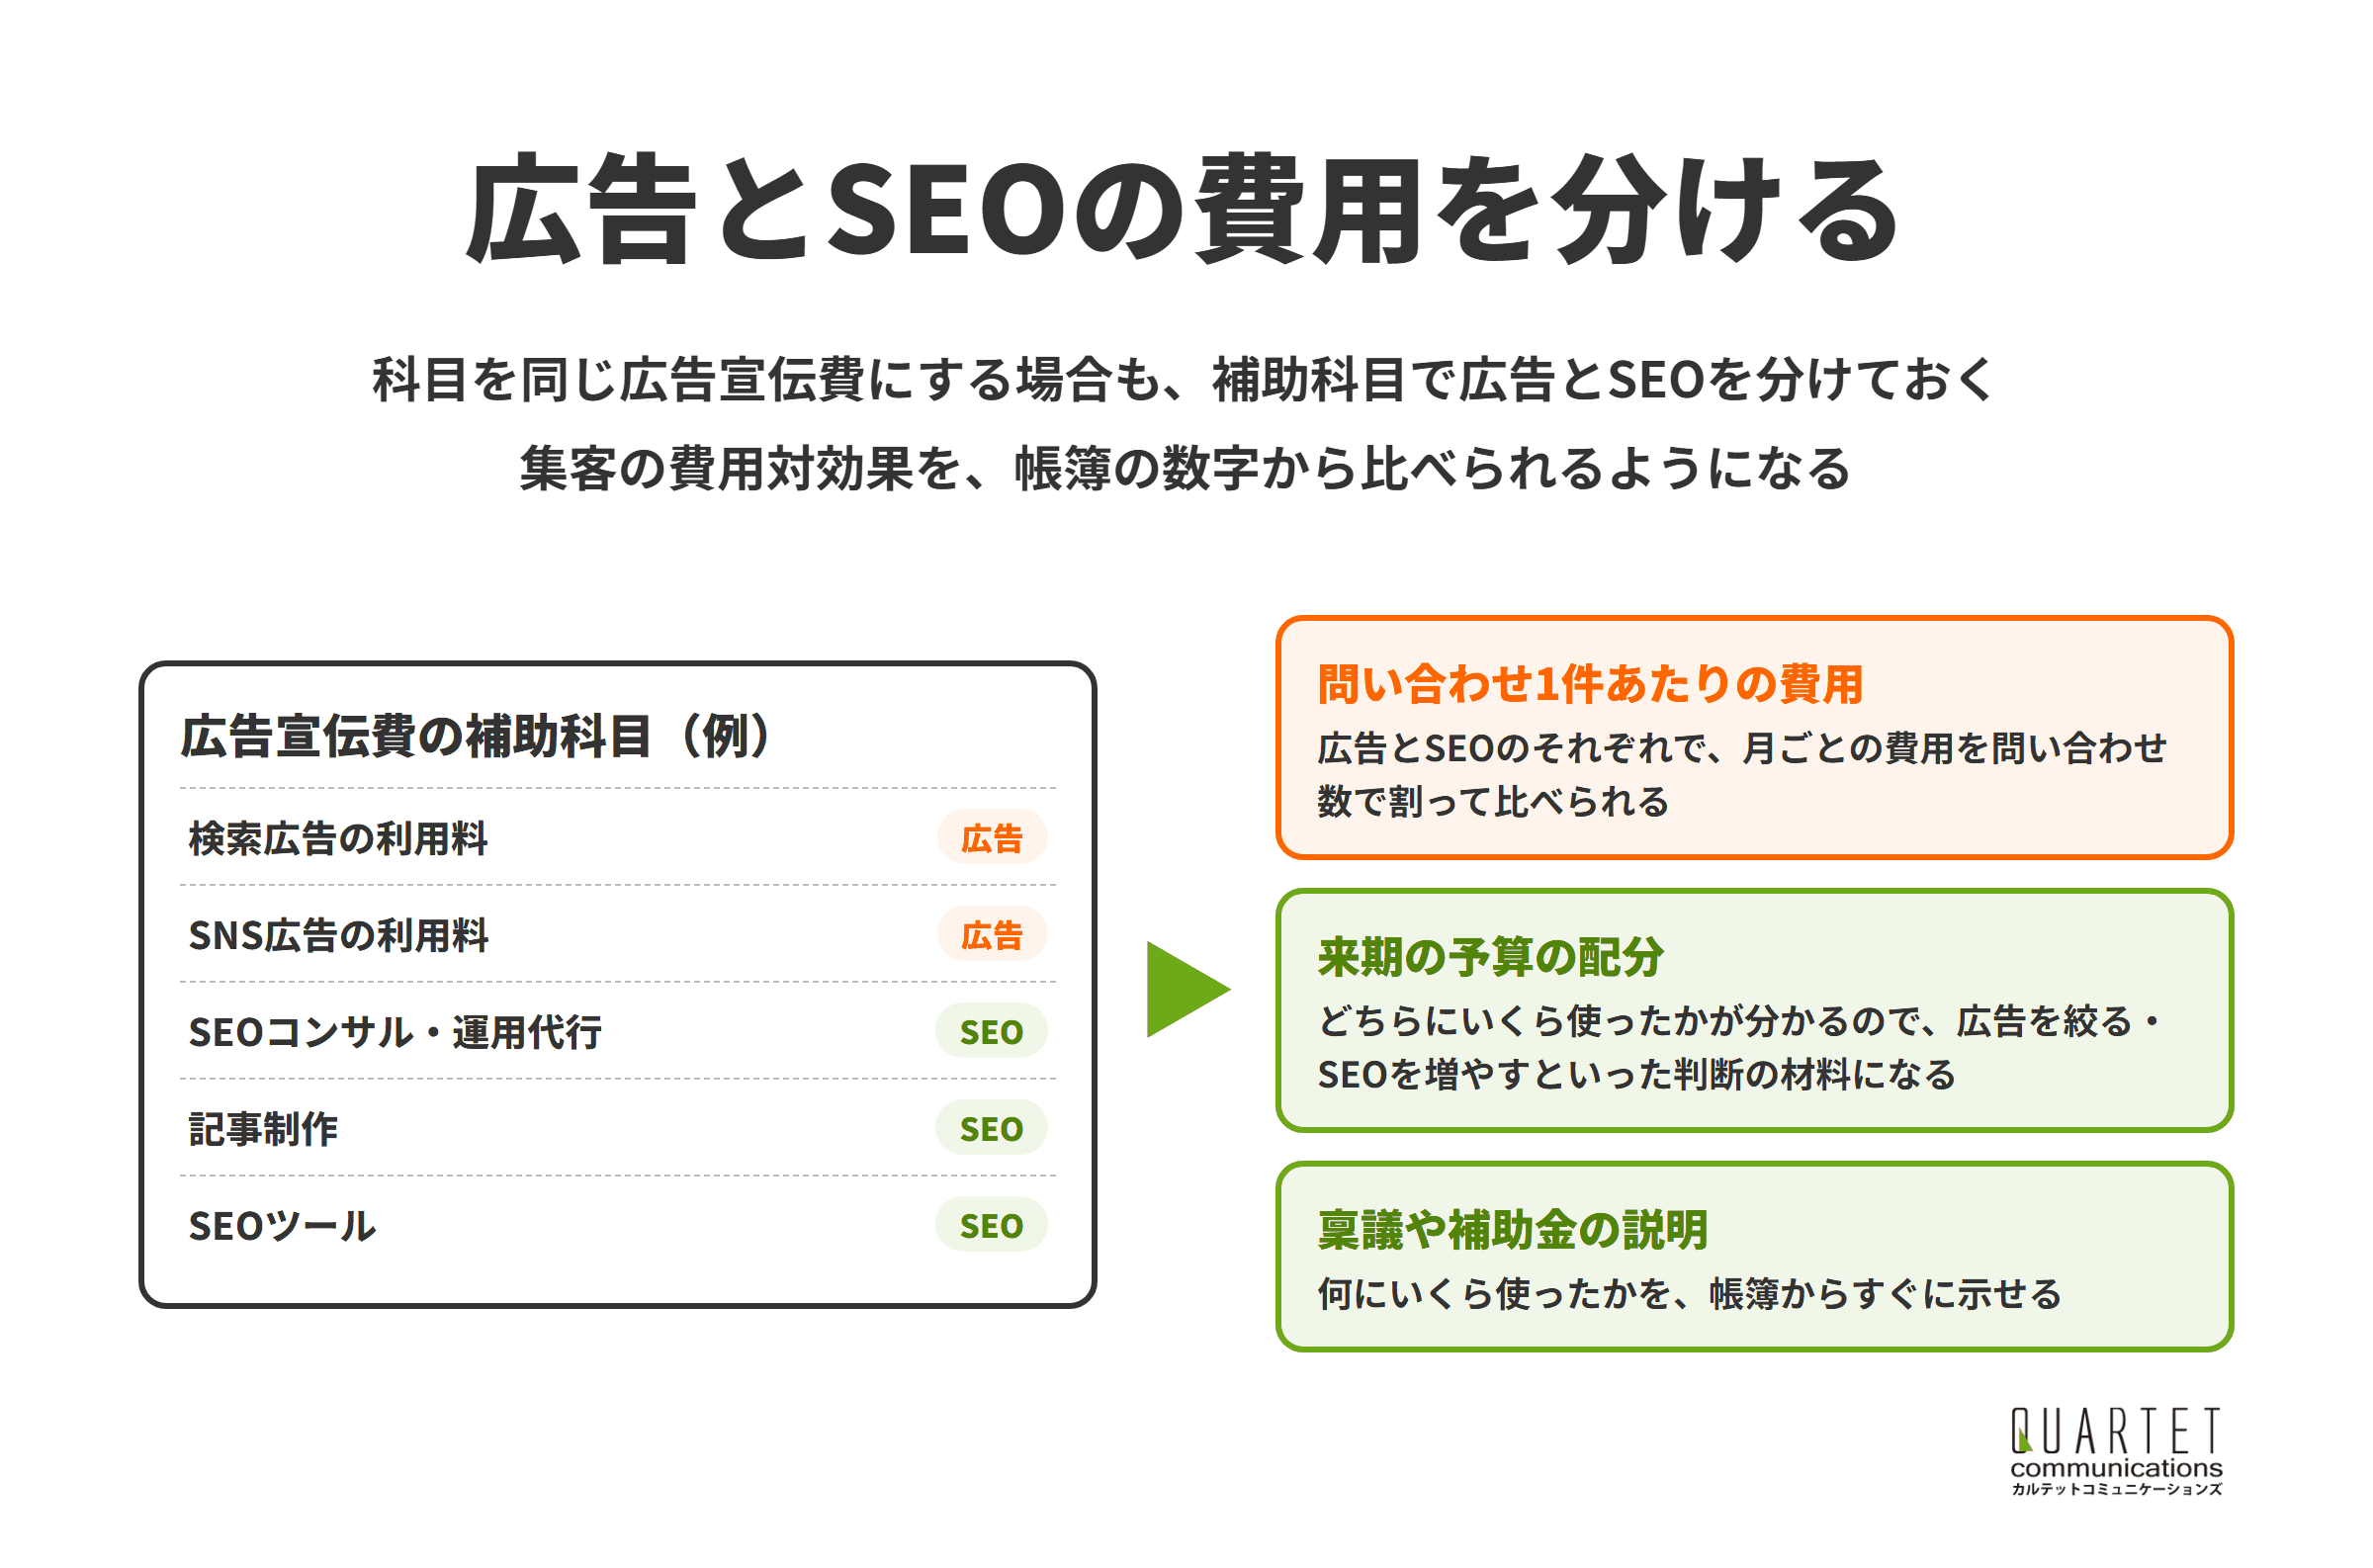
弊社(カルテット)は検索広告の運用を本業にしており、広告とSEOの両方に費用をかける会社では、帳簿の分け方が予算の判断を左右すると考えています。
科目を同じ広告宣伝費にする場合でも、補助科目や部門で広告とSEOを分けておくと、集客の数字と照らし合わせやすくなります。
メリット①|問い合わせ1件あたりの費用を比べられる
広告とSEOの費用を月ごとに分けておけば、それぞれの問い合わせ数で割って、1件あたりの費用を出せます。
広告は広告の管理画面、SEOはSearch Consoleや解析ツールで、問い合わせの数を分けて数えておきましょう。
Search Consoleの基本は、Google Search Consoleについての解説をご覧ください。
費用と成果を同じ単位で比べられるように、帳簿と計測の分け方をそろえましょう。
メリット②|来期の予算を広告とSEOに配分しやすい
SEOの費用は成果が出るまでに時間がかかるため、月ごとの費用対効果だけで判断すると、早く打ち切ってしまうことがあります。
一方で、検索広告は止めると表示も止まるため、SEOで上位に出た言葉の分だけ広告を絞る、といった配分の見直しが大切です。
広告とSEOの役割分担は、リスティング広告とSEOを併用するメリットで解説しています。
広告とSEOの予算の配分から相談したい場合は、カルテットのSEOコンサルティングでもお受けしています。
広告とSEOの費用を分けておくことが、来期の予算を数字で決める出発点になります。
メリット③|稟議や補助金の説明がしやすくなる
SEOの外注を社内で稟議にかけるときも、前の期に何にいくら使い、どんな結果だったかを示せると、承認を得やすくなります。
補助金を使ってサイトを直す場合も、経費ごとに見積書・請求書・支払いの記録をそろえる必要があるため、日ごろから分けておくと準備が楽になります。
帳簿の分け方は、社内外への説明の材料にもなると考えましょう。
SEO費用の経理で気をつけたいこと
この章でわかること
- 注意①|科目を年ごとに付け替えない
- 注意②|摘要に作業の中身と期間を書く
- 注意③|契約書・請求書・成果物をそろえて保存する
- 注意④|被リンクの購入費は、計上の前に避ける
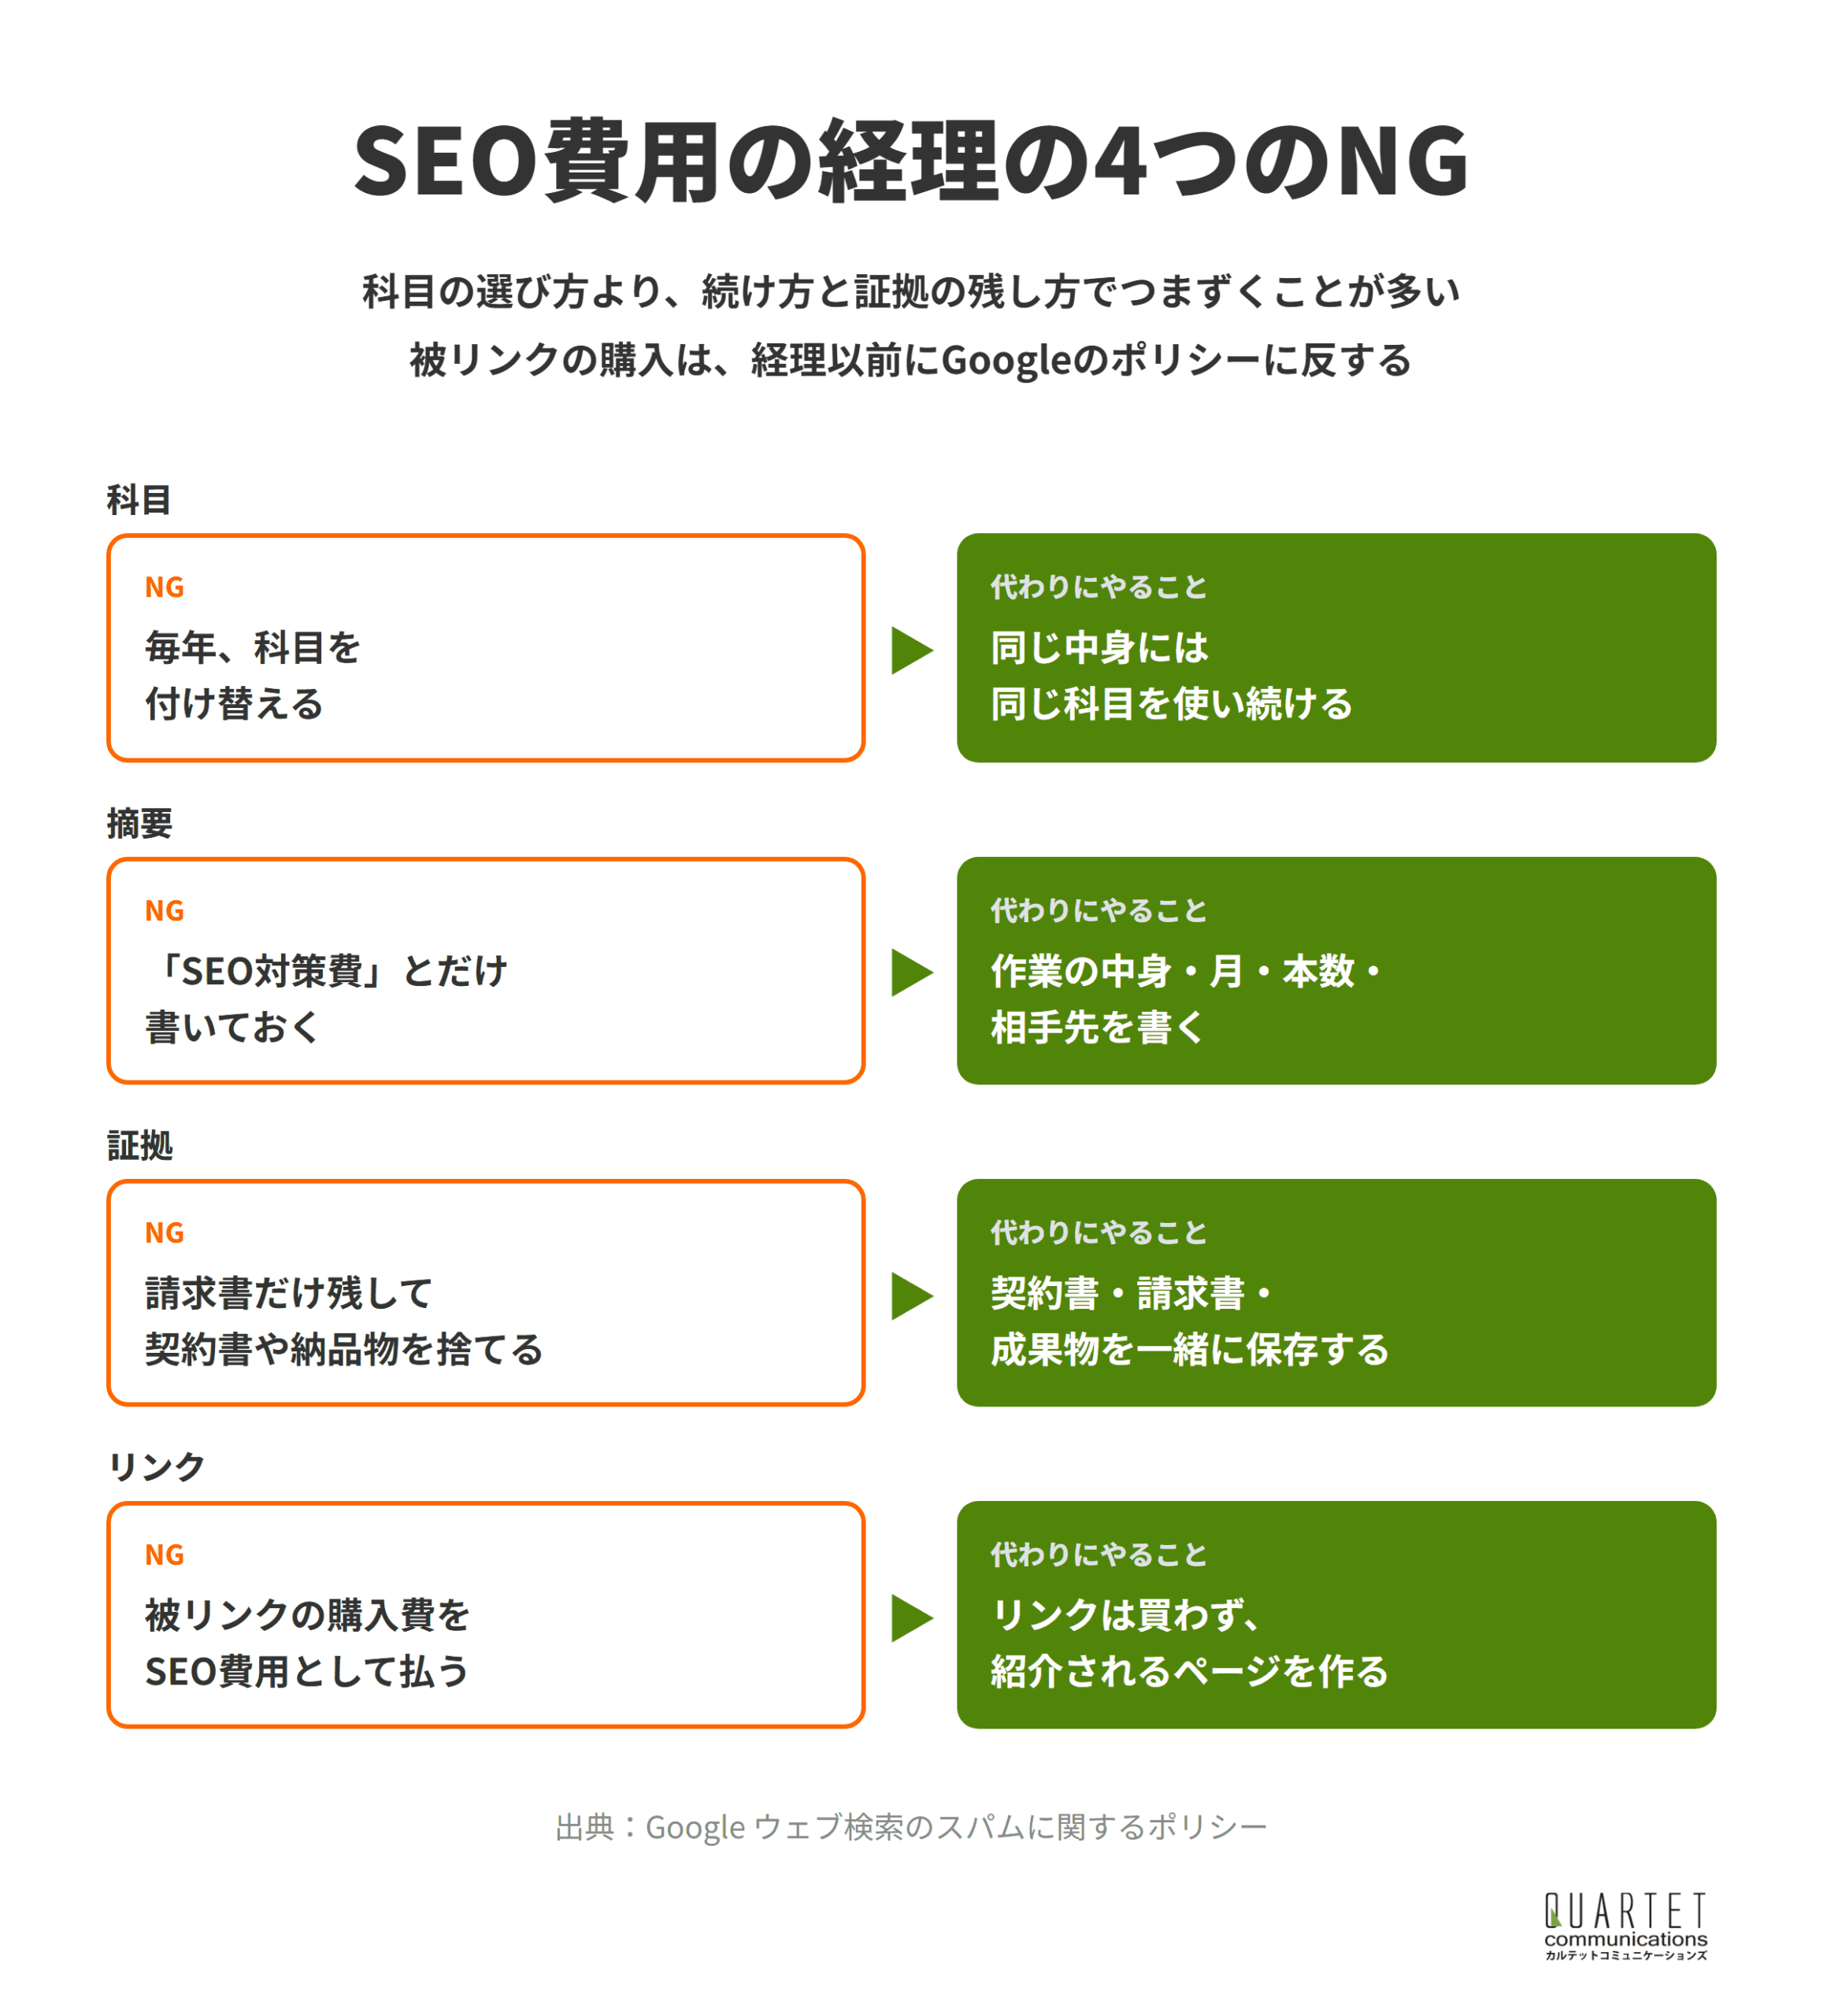
SEO費用の経理でつまずきやすいのは、科目の選び方よりも、処理の続け方と証拠の残し方です。
次の4点を、経理のルールとして決めておきましょう。
注意①|科目を年ごとに付け替えない
前の年は広告宣伝費、今年は支払手数料というように科目を付け替えると、費用の増減が実態なのか処理の違いなのかが分からなくなります。
契約の中身が変わって科目を変える場合は、その理由と時期を記録しておきます。
科目を変えるときは、理由を書き残してから変えましょう。
注意②|摘要に作業の中身と期間を書く
摘要に「SEO対策費」とだけ書くと、あとから何の作業だったのかを確かめられません。
作業の中身、対象の月、記事の本数、相手先を書いておくと、費用の性格や前払いかどうかも判断しやすくなります。
摘要は、1年後に別の担当者が読んでも中身が分かる書き方にしましょう。
注意③|契約書・請求書・成果物をそろえて保存する
請求書だけでなく、契約書、見積書、報告書や納品した記事の一覧などの成果物も一緒に保存しましょう。
SEOの作業は目に見えにくいため、作業を受けたことを示す資料があると、費用の説明がしやすくなります。
帳簿や書類の保存期間は法人と個人事業主で異なるため、自社に当てはまる期間を確かめておきます。
SEOの費用は、請求書と成果物をセットで残すことが基本です。
注意④|被リンクの購入費は、計上の前に避ける
被リンクを買う費用は、勘定科目を考える前に、SEOの費用として払うべきではありません。
Googleは、検索ランキングを操作するリンクスパムの例として、リンクの売買を挙げています。
ランキングを上げることを目的としたリンクの売買。
引用元:Google検索セントラル「Google ウェブ検索のスパムに関するポリシー」
リンクを増やしたいなら、紹介される価値のあるページを作ることに費用を使いましょう。
支払いの名目を変えても、リンクを買う行為そのものがリスクになります。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。
SEO対策の費用の勘定科目でよくある質問
この章でわかること
- 質問①|個人事業主も同じ科目で処理できますか?
- 質問②|成果報酬型のSEO費用は、いつ計上しますか?
- 質問③|補助金を使ったSEO費用はどう処理しますか?
- 質問④|社内のWeb担当者の人件費もSEO費用ですか?
最後に、SEO対策の費用の経理でよく出る質問にまとめて答えます。
どれも会社の状況で扱いが変わり得るため、迷う場合は税理士に確認してください。
質問①|個人事業主も同じ科目で処理できますか?
個人事業主も、事業のためのSEOの費用は、必要経費として広告宣伝費や外注費などの科目で処理できます。
事業と私用の両方に使うツールなどは、事業に使った分だけを経費にするよう、使い方を記録しておきます。
個人のライターに原稿料を払うときの源泉徴収は、従業員に給与を払っているかなどで義務が変わるため、国税庁の案内で確かめましょう。
個人事業主も、事業に使った分だけを経費にし、私用の分と分けて記録しましょう。
質問②|成果報酬型のSEO費用は、いつ計上しますか?
成果報酬型の費用は、契約で決めた成果が出て、支払う金額が決まった時点で費用にするのが基本の考え方です。
期末の時点で成果が確定していない分は、前の章の債務確定の要件に当たらず、その期の費用にできない場合があります。
なお、Googleは検索で一番上に掲載されることは誰にも保証できないとしており、順位を条件にした契約の中身にも注意が必要です。
成果報酬は、何をもって成果とするかを契約書で明確にしておきましょう。
質問③|補助金を使ったSEO費用はどう処理しますか?
補助金を使っても、SEOの費用そのものは、通常どおりの科目で計上します。
受け取った補助金は、法人では収入として扱うのが原則で、雑収入などの科目で処理されます。
固定資産に使った場合の圧縮記帳など、特別な扱いもあるため、税理士に確認しましょう。
費用と補助金の入金は別々に記帳し、どの経費に対する補助金かを分かるようにしましょう。
質問④|社内のWeb担当者の人件費もSEO費用ですか?
社内のWeb担当者の給与は、SEOの作業をしていても、給料手当などの人件費として処理します。
SEOにかかった社内の時間を知りたい場合は、帳簿ではなく、作業時間の記録で管理するのが現実的です。
外に払う費用と社内の人件費を分けて見ると、内製と外注の比較もしやすくなります。
まとめ|SEO対策の費用は「中身で選んで、続ける」が基本
この記事の要点
- SEOの費用の勘定科目は法令で一つに決まっておらず、中身に合う科目を選んで続ける
- よく使われるのは広告宣伝費・支払手数料・外注費で、プログラムを含む機能はソフトウエアの候補
- 年額の前払い、年度末の未払い、個人への原稿料の源泉徴収は、処理を確かめる
- 広告とSEOの費用は補助科目で分け、費用対効果を比べられるようにする
SEO対策の費用の勘定科目は、名前よりも、中身に合う科目を選んで続けることが大切です。
見積書と請求書で作業を分けてもらい、科目と摘要のルールを社内で決めておきましょう。
税務の判断に迷う費用は、見積書や契約書を持って、顧問の税理士に確認するのが近道です。
SEOにかける費用の配分から見直したい方は、カルテットコミュニケーションズのSEOコンサルティングにお気軽にご相談ください。
カルテットのSEOコンサルティング
問い合わせや売上につながる検索集客を、戦略の設計から記事制作・内部対策・被リンクまで一貫して支援します。リスティング広告の運用で培ったデータの見方を生かし、広告とSEOをあわせた設計にも対応します。